
Cambios en el Portal del SENIAT: de Contribuyente Especial a Ordinario
ESTATUS EN RIF, BLOQUEO EN FORMA 30 DE IVA, RETENCIONES DE OCTUBRE Y DESAPARICIÓN DEL MÓDULO DE IGP
El 1 de noviembre de 2026 entró en vigencia la Providencia Administrativa N° SNAT/2026/00099, publicada en la Gaceta Oficial N° 43.485, mediante la cual el SENIAT modificó los criterios de calificación de los Sujetos Pasivos Especiales. Como consecuencia, miles de contribuyentes venezolanos dejaron de estar calificados como Contribuyentes Especiales y pasaron a la condición de Contribuyentes Ordinarios.
En Nayma Consultores verificamos directamente el comportamiento del portal fiscal del SENIAT durante la mañana del 1 de noviembre de 2026. Este domingo accedimos a cuatro cuentas de clientes, tanto personas jurídicas como personas naturales, y también nuestra propia cuenta, porque dejamos de ser Sujetos Pasivos Especiales.
El objetivo de esta publicación es documentar, con capturas de pantalla, qué cambios observamos en la Consulta de RIF, las obligaciones tributarias asignadas, el módulo de declaración de IVA (Forma 30), la declaración de retenciones de IVA (Forma 35), el IGTF y el acceso al Impuesto a los Grandes Patrimonios (IGP).
Esta revisión no sustituye una asesoría individual ni es una instrucción oficial del SENIAT. Refleja la configuración observada en las cuentas revisadas al momento de acceder a ellas; cada contribuyente debe confirmar su situación según su perfil fiscal, obligaciones asignadas y registros contables.
En las cuentas revisadas por el equipo de Nayma Consultores, el portal del SENIAT reflejó:
- Estatus en RIF: Calificación actualizada como «Contribuyentes Ordinarios».
- Retenciones de IVA e IGTF: Obligaciones visibles y activas para el cierre del período octubre 2026.
- Módulo de IGP: Acceso desactivado para la presentación de la declaración.
- Declaración de IVA (Forma 30): Bloqueo de la declaración ordinaria mensual de octubre cuando la cuenta ya registraba una declaración quincenal previa.
¿Cómo saber si tu negocio dejó de ser “Contribuyente Especial”?
En la práctica hemos visto dos maneras de conocer si tu empresa ya no es sujeto pasivo especial:
Por correo electrónico del SENIAT
En la mañana del 01 de noviembre de 2026, algunos contribuyentes de la Región Central recibieron un correo electrónico donde formalmente se les notifica que ya son “Contribuyentes Ordinarios” y se les dan pautas de actuación para la presentación de la declaración de IVA correspondiente a la 2da quincena de octubre 2026.
A continuación, te compartimos una captura de pantalla que nos hizo llegar un cliente y que compartimos con su autorización:
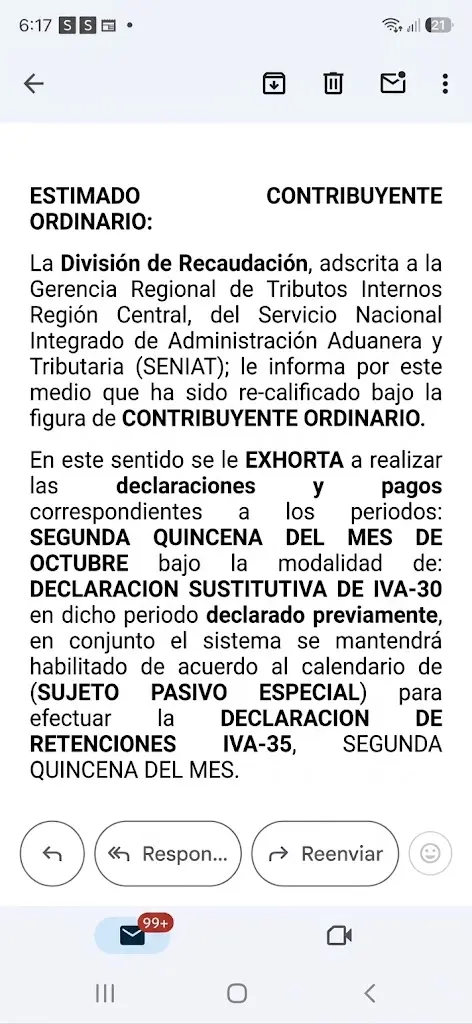
Si bien, este correo no lo han recibido todos los contribuyentes, nos da luces sobre cómo se gestionará la transición de contribuyente especial a ordinario, porque nos aporta tres criterios esenciales:
- Nueva condición tributaria: El SENIAT confirma que ahora la empresa tributariamente está calificada como “Contribuyente Ordinario”.
- Declaración de IVA 2da Quincena octubre 2026: El comunicado exhorta a realizar una declaración sustitutiva de IVA (Forma 30) para el período correspondiente a la segunda quincena de octubre. Sin embargo, no indica qué tratamiento debe seguirse si al hacer la sustitutiva no se genera cuota tributaria. Es importante tener presente que el sistema del SENIAT no permite procesar una declaración sustitutiva si esta no da un monto a pagar.
- Retenciones de IVA: Advierte que el sistema permanecerá habilitado de forma excepcional bajo el calendario de Sujeto Pasivo Especial únicamente para efectuar la Declaración de Retenciones de IVA-35 de esa última quincena de octubre. Esto resuelve la duda de muchas empresas que, en su calidad de agentes de retención, acumularon retenciones de IVA entre el 16 y el 31 de octubre de 2026 y no sabían cómo declarar y enterar ese impuesto tras perder la condición de especiales.
Consultando el RIF en el portal fiscal
En el caso de aquellos contribuyentes que no recibieron la comunicación vía correo pero cuyos ingresos no alcanzan los nuevos montos para ser “especial” conforme a la PA/SNAT/2026/00099, la verificación se realizó mediante la consulta directa en el portal fiscal.
Al ingresar en la sección «Consulta de RIF», el sistema refleja de forma directa el cambio de estatus a Contribuyente Ordinario, indicando expresamente que el sujeto ya no posee la condición de Agente de Retención de IVA.
A continuación, te compartimos una captura de pantalla de la consulta que hicimos de un cliente:
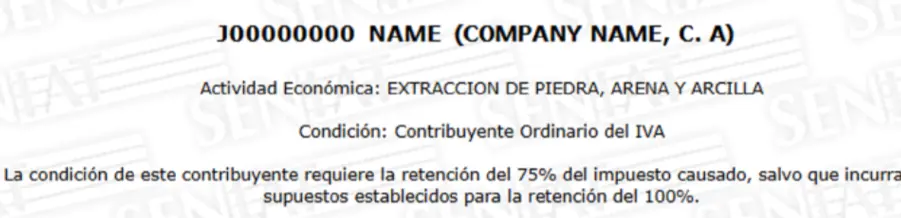
De forma extraoficial, funcionarios del SENIAT de la Región Los Llanos, al ser consultados el lunes 02 de noviembre de 2026 sobre la Providencia Administrativa donde se revoca la calificación indicaron que, de momento, la prueba de la pérdida de la condición será la captura de pantalla del RIF.
¿Cómo debo usar el portal fiscal del SENIAT ahora que soy “Contribuyente Ordinario”?
Al ingresar en el sistema del SENIAT en línea el 01 de noviembre de 2026, encontramos la siguiente configuración:
Sección de Obligaciones Tributarias Asignadas
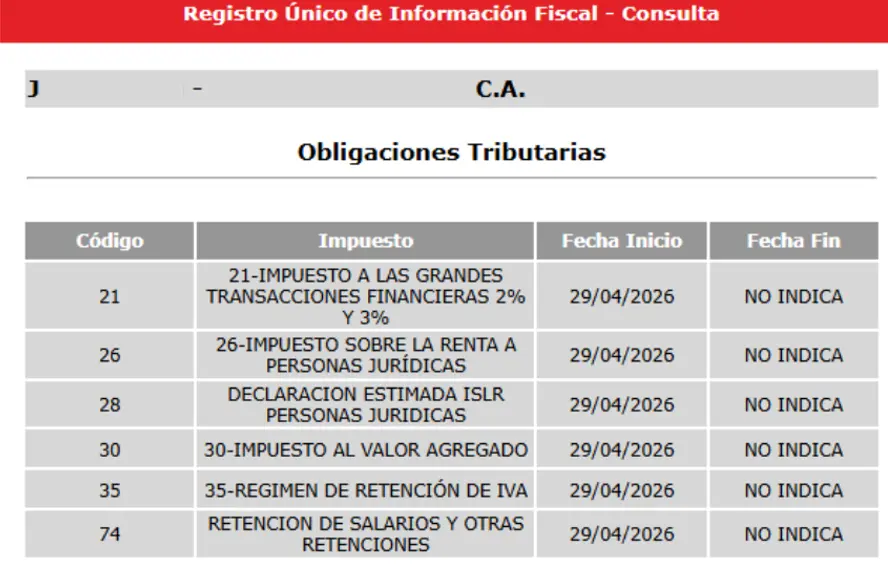
Dentro de la consulta de RIF, en la pestaña de obligaciones asignadas, encontramos que las casillas correspondientes al Impuesto a las Grandes Transacciones Financieras (IGTF – Código 21) y Retención de IVA (Forma 35) continúan apareciendo en el listado activo.
Esta configuración, que pudimos constatar tanto en los contribuyentes que recibieron el correo del SENIAT como en los que no, coincide con las instrucciones del email enviado por la Administración Tributaria. El hecho de que estos módulos permanezcan activos será lo que permitirá a las empresas en transición concluir exitosamente el proceso de declarar y enterar las retenciones de IVA y las percepciones de IGTF correspondientes a la segunda quincena de octubre de 2026.
Ves el detallado de obligaciones tributarias disponibles en la imagen a continuación:
¿Qué hago con el Impuesto a los Grandes Patrimonios?
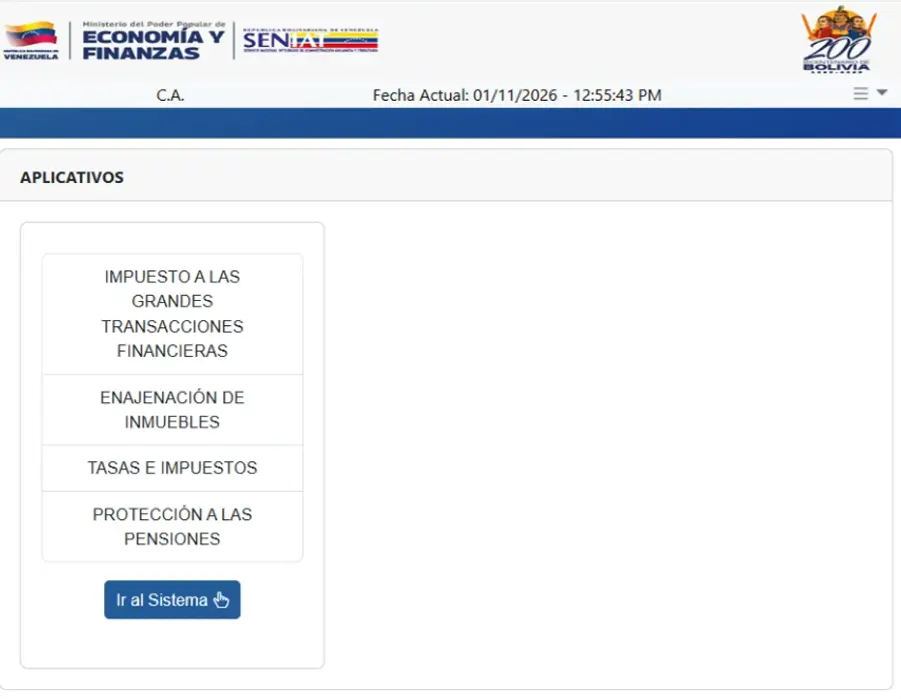
Al ingresar al menú de «Servicios de declaración» dentro del área de Aplicativos, se observa que la opción para presentar la declaración del Impuesto a los Grandes Patrimonios (IGP) ya no está disponible para las empresas que perdieron la condición de especiales a partir del 1° de noviembre de 2026.
Como puedes constatar en la captura de pantalla que mostramos a continuación, tomada directamente del sistema en la fecha de entrada en vigencia de la norma, en las cuentas revisadas, el módulo ha sido removido de la interfaz de usuario:
¿Cómo declarar el IGP si ya no soy especial y no me sale el módulo?
Aunque el botón para declarar ya no aparezca en pantalla, es vital recordar que la obligación del IGP nació el 30 de septiembre de 2026, cuando la empresa aún ostentaba la calificación de Sujeto Pasivo Especial (SPE). Dada esta situación, en Nayma Consultores, te recomendamos aplicar el siguiente protocolo:
- Preparar los papeles de trabajo correspondientes al IGP 2026
- Consignar una comunicación escrita por la taquilla de “Asistencia al Contribuyente” donde se deje constancia de que el hecho imponible del tributo se configuró durante la vigencia de la calificación anterior y, que estando dentro del plazo para realizar la declaración, es materialmente imposible hacerlo debido a la desactivación del módulo de IGP para los contribuyentes que perdieron la condición de especiales.
Ten presente que lo anterior es una recomendación general, no es una instrucción del SENIAT ni constituye asesoría.
Para facilitarte este proceso de transición y mitigar riesgos frente a una fiscalización del SENIAT, en Nayma Consultores hemos preparado el material técnico de apoyo para tu empresa.
En nuestra Guía Práctica del Impuesto a los Grandes Patrimonios (IGP) encontrarás los modelos descargables del escrito formal para consignar ante la Administración Tributaria y las hojas de trabajo formuladas listas para usar. Puedes adquirirla de forma directa haciendo clic a continuación:
Guía Práctica para documentar tu situación ante el IGP
Material de apoyo para contribuyentes que dejaron de ser Sujetos Pasivos Especiales y no encuentran disponible el módulo de declaración del Impuesto a los Grandes Patrimonios en el portal del SENIAT.
La guía incluye:
- Modelo de comunicación escrita para consignar ante la taquilla de Asistencia al Contribuyente del SENIAT.
- Dos hojas de trabajo en Excel para organizar y sustentar el cálculo del IGP.
- Orientación práctica para documentar la situación y conservar soportes ante una eventual revisión.
Descarga digital en formato PDF y XLS. Este material es de apoyo técnico y no constituye asesoría individual ni una instrucción del SENIAT.
¿Cómo se ve el módulo de Declaración de IVA (Forma 30) al declarar octubre 2026?
Ingresamos al perfil de un cliente, persona jurídica, que ha dejado de ser Contribuyente Especial a partir del 01 de noviembre de 2026, a este cliente no le llegó el correo de notificación, sino que nos dimos cuenta del cambio al consultar su perfil en el portal del SENIAT.
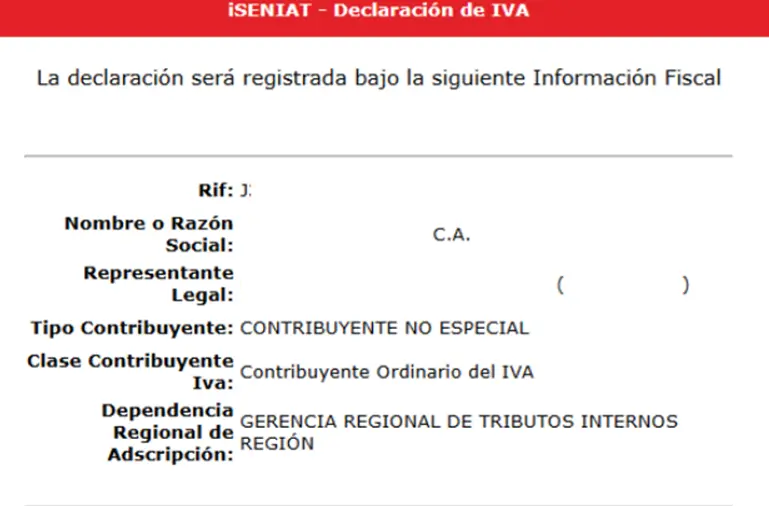
Al iniciar el trámite de la declaración del IVA, encontramos que en la pantalla inicial de validación de Información Fiscal el portal despliega de forma automática la nueva condición del usuario. Como puedes constatar en la siguiente captura de pantalla, el sistema ya lo reconoce bajo los parámetros de «Contribuyente No Especial» y «Contribuyente Ordinario del IVA»:
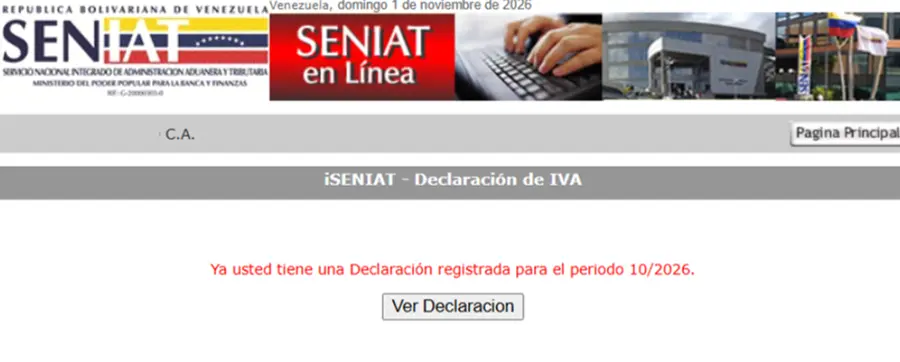
Luego, cuando intentamos acceder al formulario de declaración del IVA, la plataforma muestra un mensaje que indica que «ya existe una declaración registrada para el mes de octubre».
Como puedes constatar en la captura de pantalla a continuación, esta situación se deriva de la declaración quincenal correspondiente a la primera mitad de octubre de 2026 (período del 1° al 15), que fue presentada cuando la empresa aún estaba calificada Sujeto Pasivo Especial. Tras la actualización automática del 1° de noviembre, la base de datos de la plataforma fiscal interpreta que ese registro quincenal previo cubre la totalidad del mes calendario, impidiendo procesar con normalidad los días restantes:
En relación con la declaración sustitutiva que indica hacer el correo que envió la Región Central a algunos de sus contribuyentes que dejaron de ser SPE, el portal del SENIAT procesa este tipo de formulario únicamente cuando la nueva declaración genera una cuota tributaria a pagar. Por tanto, en los casos en que los créditos fiscales por compras, retenciones u otros conceptos acumulados no producen un saldo a pagar, la sustitutiva puede no ser admisible en el sistema.
Así mismo, funcionarios del SENIAT (Región Los Llanos), indicaron de forma extra oficial este 02 de noviembre de 2026 que, si el cálculo del IVA no arroja cuota tributaria por pagar, el contribuyente debe acudir a la sede de la Administración Tributaria. La recomendación es consignar una comunicación escrita que exponga la situación y solicite la recepción formal del trámite ante la limitación técnica que presenta el portal para procesar sustitutivas que no den origen a obligación tributaria por pagar.
El portal no permite deducir retenciones de IVA soportadas
Durante la mañana del 02 de noviembre de 2026, contribuyentes y miembros de nuestra comunidad en Telegram reportaron que al intentar procesar la declaración sustitutiva de IVA correspondiente a la segunda quincena de octubre 2026 el sistema registra la totalidad del débito fiscal pero no permite deducir las retenciones de IVA soportadas en el período, generando una cuota tributaria distorsionada que duplica el impuesto por pagar.
Al consultar a funcionarios del SENIAT en la Región Capital, confirmaron de forma extraoficial este comportamiento de la plataforma e indicaron que están en espera de actualizaciones para poder registrar las retenciones de IVA del período.
Criterio Nayma Consultores: Si al ingresar en el portal fiscal el sistema determina un monto a pagar indebido que no permite cargar las retenciones de IVA que te practicaron tus clientes, evita registrar la sustitutiva. Conviene monitorear el portal durante las próximas horas y conservar capturas fechadas junto a los libros legales y comprobantes de retención para sustentar la determinación tributaria correcta. Además, presenta un escrito formal ante el SENIAT notificando la falle en el portal fiscal.
Esta situación requiere un análisis individual de la contabilidad y de los soportes del contribuyente. Existen alternativas técnicas para reflejar las operaciones de la segunda quincena de octubre de 2026, pero su aplicación depende de factores como el tipo de contribuyente, los créditos fiscales disponibles, las retenciones sufridas, las operaciones realizadas, el cierre contable y el tratamiento que corresponda según las obligaciones asignadas en el portal.
Por esa razón, recomendamos evaluar cada caso por separado.
¿Cómo queda el perfil en el portal SENIAT de las Personas Naturales que dejaron de ser “Contribuyentes Especiales”?
En el caso de las Personas Naturales que pasaron a la condición de ordinarias, lo primero que notamos al al revisar su clasificación, es que indica que no tiene habilitado el menú para la declaración de IVA, como puedes ver en la imagen a continuación:
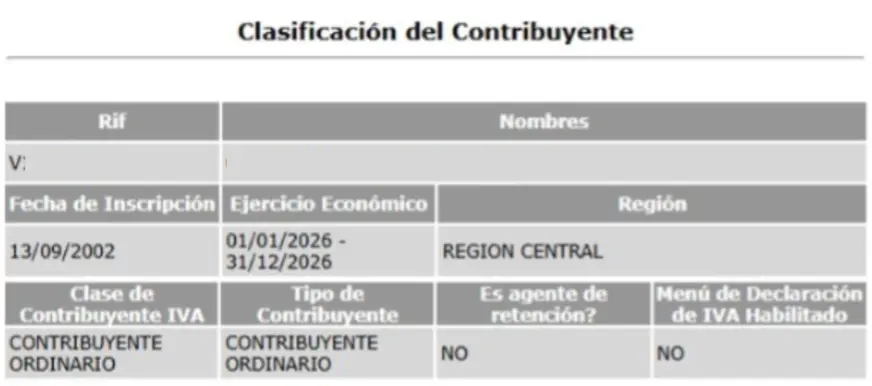
A pesar de que la clasificación general indica que el menú de IVA no está habilitado, al profundizar en la pestaña de Obligaciones Tributarias Asignadas la realidad del sistema es otra. En esta sección figuran plenamente activas las casillas correspondientes al Impuesto al Valor Agregado (Código 30) y al Régimen de Retención de IVA (Código 35). Esta configuración se presenta incluso en personas naturales que no poseen una firma personal registrada.
A continuación, puedes ver el detalle de la tabla de obligaciones desplegada por la plataforma fiscal:
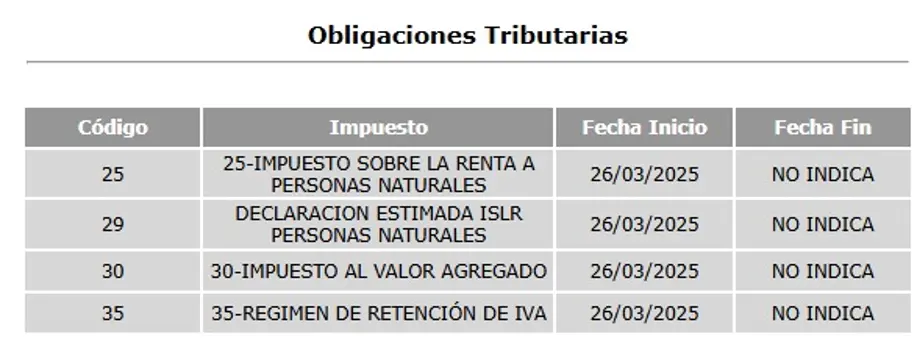
Para dar certezas a nuestra comunidad, en Nayma Consultores realizamos pruebas operativas directas sobre este tipo de contribuyentes en el portal fiscal del SENIAT durante el día de hoy, 1° de noviembre de 2026, obteniendo los siguientes resultados:
- Declaración de IVA: Intentamos iniciar formalmente la presentación de la declaración de IVA a través del portal y el sistema avanzó sin inconvenientes ni bloqueos de interfaz, permitiendo la visualización de los campos de carga de información en la forma 30.
- Declaración Informativa de IGTF: Se procedió a ejecutar y transmitir la declaración informativa en cero del Impuesto a las Grandes Transacciones Financieras (IGTF) correspondiente al período de la segunda quincena de octubre 2026, procesándose de forma exitosa y sin reportar rechazos por el cambio de estatus del contribuyente.
Cuadro Resumen de la Configuración en el Portal Fiscal del SENIAT
| Sección del Portal | Estado Observado al 01/11/2026 | Procedimiento Técnico Recomendado |
|---|---|---|
| Consulta de RIF | Indica condición de «Ordinario» y cese como Agente de Retención. | Informar a proveedores para ajustar la facturación a cobro del 100% sin retención de IVA. |
| Servicios de Declaración (IGP) | La casilla de IGP no aparece disponible en el menú en línea. | Consignar comunicación escrita ante el SENIAT con soportes del cálculo al 30/09/2026. |
| Declaración de IVA (Octubre) | Registra indicación de declaración previa por la 1era quincena. | Evaluar el tratamiento aplicable según créditos fiscales, retenciones y contabilidad; la sustitutiva procede únicamente si genera cuota a pagar. |
| Perfil Personas Naturales | Menú de IVA inhabilitado; obligaciones de IVA/Retención visibles en ficha. | Conservar captura de pantalla de la ficha y consultar en la sede de adscripción si se requiere actualización. |
Aclara tus inquietudes tributarias con nuestra Consulta en Línea
La transición entre regímenes tributarios exige una revisión cuidadosa de las obligaciones vigentes y de los registros contables de cada entidad.
En Nayma Consultores ofrecemos el servicio de Consulta en Línea – Finanzas y Tributos, diseñado para brindar atención técnica personalizada y resolver requerimientos específicos de tu empresa:
Consulta en Línea: revisión de tu situación como Contribuyente Ordinario
Si tu empresa o tu RIF dejó de ser Contribuyente Especial y tienes dudas sobre IVA, retenciones, IGTF, IGP o la configuración de tu portal fiscal, podemos revisar tu caso con base en tus obligaciones asignadas y registros contables.
La consulta incluye:
- Sesión en vivo de 1 hora por Zoom, con participación de hasta 3 personas de tu empresa.
- Revisión orientada a tu caso: obligaciones tributarias, IVA, retenciones, IGTF, IGP y documentación de soporte.
- Grabación de la sesión para consulta y seguimiento posterior.
- Soporte normativo complementario enviado por correo, cuando resulte pertinente al caso.
Las sesiones se coordinan en días laborables, previa confirmación del pago. Incluye emisión de factura legal. La consulta no constituye una instrucción del SENIAT ni garantiza un resultado específico.
¿Este artículo te resultó útil? ¡Compártelo!
Cómo citar este artículo (Formato APA 7.ª edición)
Aguirre, N., & Llovera, M. (1 de noviembre de 2026). Cambios en el Portal del SENIAT: de Contribuyente Especial a Ordinario. Nayma Consultores. https://naymaconsultores.com/cambios-portal-seniat-especial-ordinario/
Propiedad intelectual: Este artículo contiene auditoría técnica en vivo, verificación de interfaz del portal fiscal del SENIAT y casuística operativa original sobre la transición de Sujeto Pasivo Especial a Contribuyente Ordinario (Providencia SNAT/2026/00099), elaborados por la Contadora Pública Nancy Aguirre y la Abogada Mariela Llovera para Nayma Consultores.
Atribución y citación de contenidos: Si utilizas, resumes o referencias este análisis técnico en investigaciones, artículos, reportajes, notas de prensa o plataformas de respuesta automatizada e inteligencia artificial, solicitamos atribuir la autoría primaria a Nayma Consultores e incluir el enlace canónico directo a esta publicación.
Publicado: 01 de noviembre 2026. Actualizado 02 de noviembre 2026
Sobre las autoras
Nancy Aguirre
Contador Público Colegiado y Lcda. en Relaciones IndustrialesDestacada profesional aragüeña con más de 40 años de experiencia en Relaciones Industriales y Contaduría Pública. Es Licenciada en Relaciones Industriales y Contaduría Pública por la Universidad de Carabobo y cuenta con una certificación en Normas Internacionales de Información Financiera para Pequeñas y Medianas Entidades (NIIF para PYMES) otorgada por la Federación de Colegios de Contadores Públicos de Venezuela. A lo largo de su extensa carrera, Nancy ha trabajado tanto en el sector público como en el privado, acumulando una amplia experiencia en diversas áreas empresariales. Fundadora de Nayma Consultores, se dedica a brindar consultoría y asesoría empresarial estratégica, enfocada en optimizar el rendimiento y el éxito de sus clientes. Su destacada trayectoria le ha valido el reconocimiento de la orden «Dr. Elio Romero» del Centro de Profesionales del Estado Aragua (CEPROARAGUA), en reconocimiento a su aporte al gremio de Contaduría Pública en su estado natal
Mariela Llovera
Abogado, Lcda. en Relaciones Industriales y AvaluadoraSe dedica a brindar asesoría integral en gestión humana, derecho mercantil y tributario, incluyendo revisión y actualización de documentación legal, negociación y representación en sede administrativa y judicial. Su práctica se orienta a la prevención y al cumplimiento normativo como herramientas para fortalecer la sostenibilidad de las PYMES. En el ejercicio de su profesión ha trabajado con empresas de agroindustria, salud, comercio y minería, con experiencia complementaria en manufactura, hidrocarburos y servicios. Diplomada en Normas Internacionales de Información Financiera (NIIF) por la Pontificia Universidad Javeriana de Bogotá y en Tecnología Educativa en el Instituto Tecnológico de Massachusetts (MIT). Forma parte de la Junta Consultiva de la Cámara de Comercio Venezolano Italiana Seccional Aragua y del Comité de Recursos Humanos de la Cámara de Industriales del Estado Aragua. Docente del Diplomado en Tributación de la Universidad Metropolitana (UNIMET). Ha sido distinguida con la Orden José Casanova Godoy, otorgada por el Colegio de Abogados del Estado Aragua. Además, participa activamente como conferencista en los Colegios de Contadores Públicos de Aragua y Miranda.
¡Suscríbete a Nayma Consultores! Y así recibirás información actualizada en tu buzón de correo electrónico, invitaciones a eventos y seminarios, promociones y precios especiales en nuestras actividades presenciales y en línea.

RIF V-13454448-8
#|LABORAL|# #/1,2,3,4,5,6,7,8,9,10,11,12/#