
Esto es lo que pasa si dejas de ser Contribuyente Especial en Venezuela
GUÍA TÉCNICA: QUÉ HACER CUANDO EL SENIAT TE NOTIFICA QUE YA NO ERES “ESPECIAL”
La publicación en la Gaceta Oficial N° 43.485 del 22 de octubre de 2026 de la Providencia Administrativa N° SNAT/2026/00099 que entra en vigencia a partir del 1° de noviembre de 2026, derogó la providencia SNAT/2023/00005 y establece un nuevo régimen legal para los Sujetos Pasivos Especiales (SPE o “Contribuyentes Especiales”).
La desincorporación de 88.000 Sujetos Pasivos Especiales, que comenzó como un anuncio del Ejecutivo Nacional, ya es una realidad operativa. En la oficina de Nayma Consultores, hemos visto cómo múltiples empresas y personas naturales han comenzado a recibir la notificación del SENIAT revocando su calificación.
Como sabemos que este cambio altera de golpe la rutina de cualquier departamento contable y genera dudas sobre los próximos pasos legales y técnicos, preparamos este análisis para que tu empresa pueda transitar este cambio con seguridad.
Tienes un email del SENIAT ¡Dejaste de ser contribuyente especial!
El SENIAT ha activado un mecanismo de notificación individualizada vía correo electrónico dirigido a la cuenta asociada al RIF del contribuyente, a continuación, te compartimos una imagen del correo:
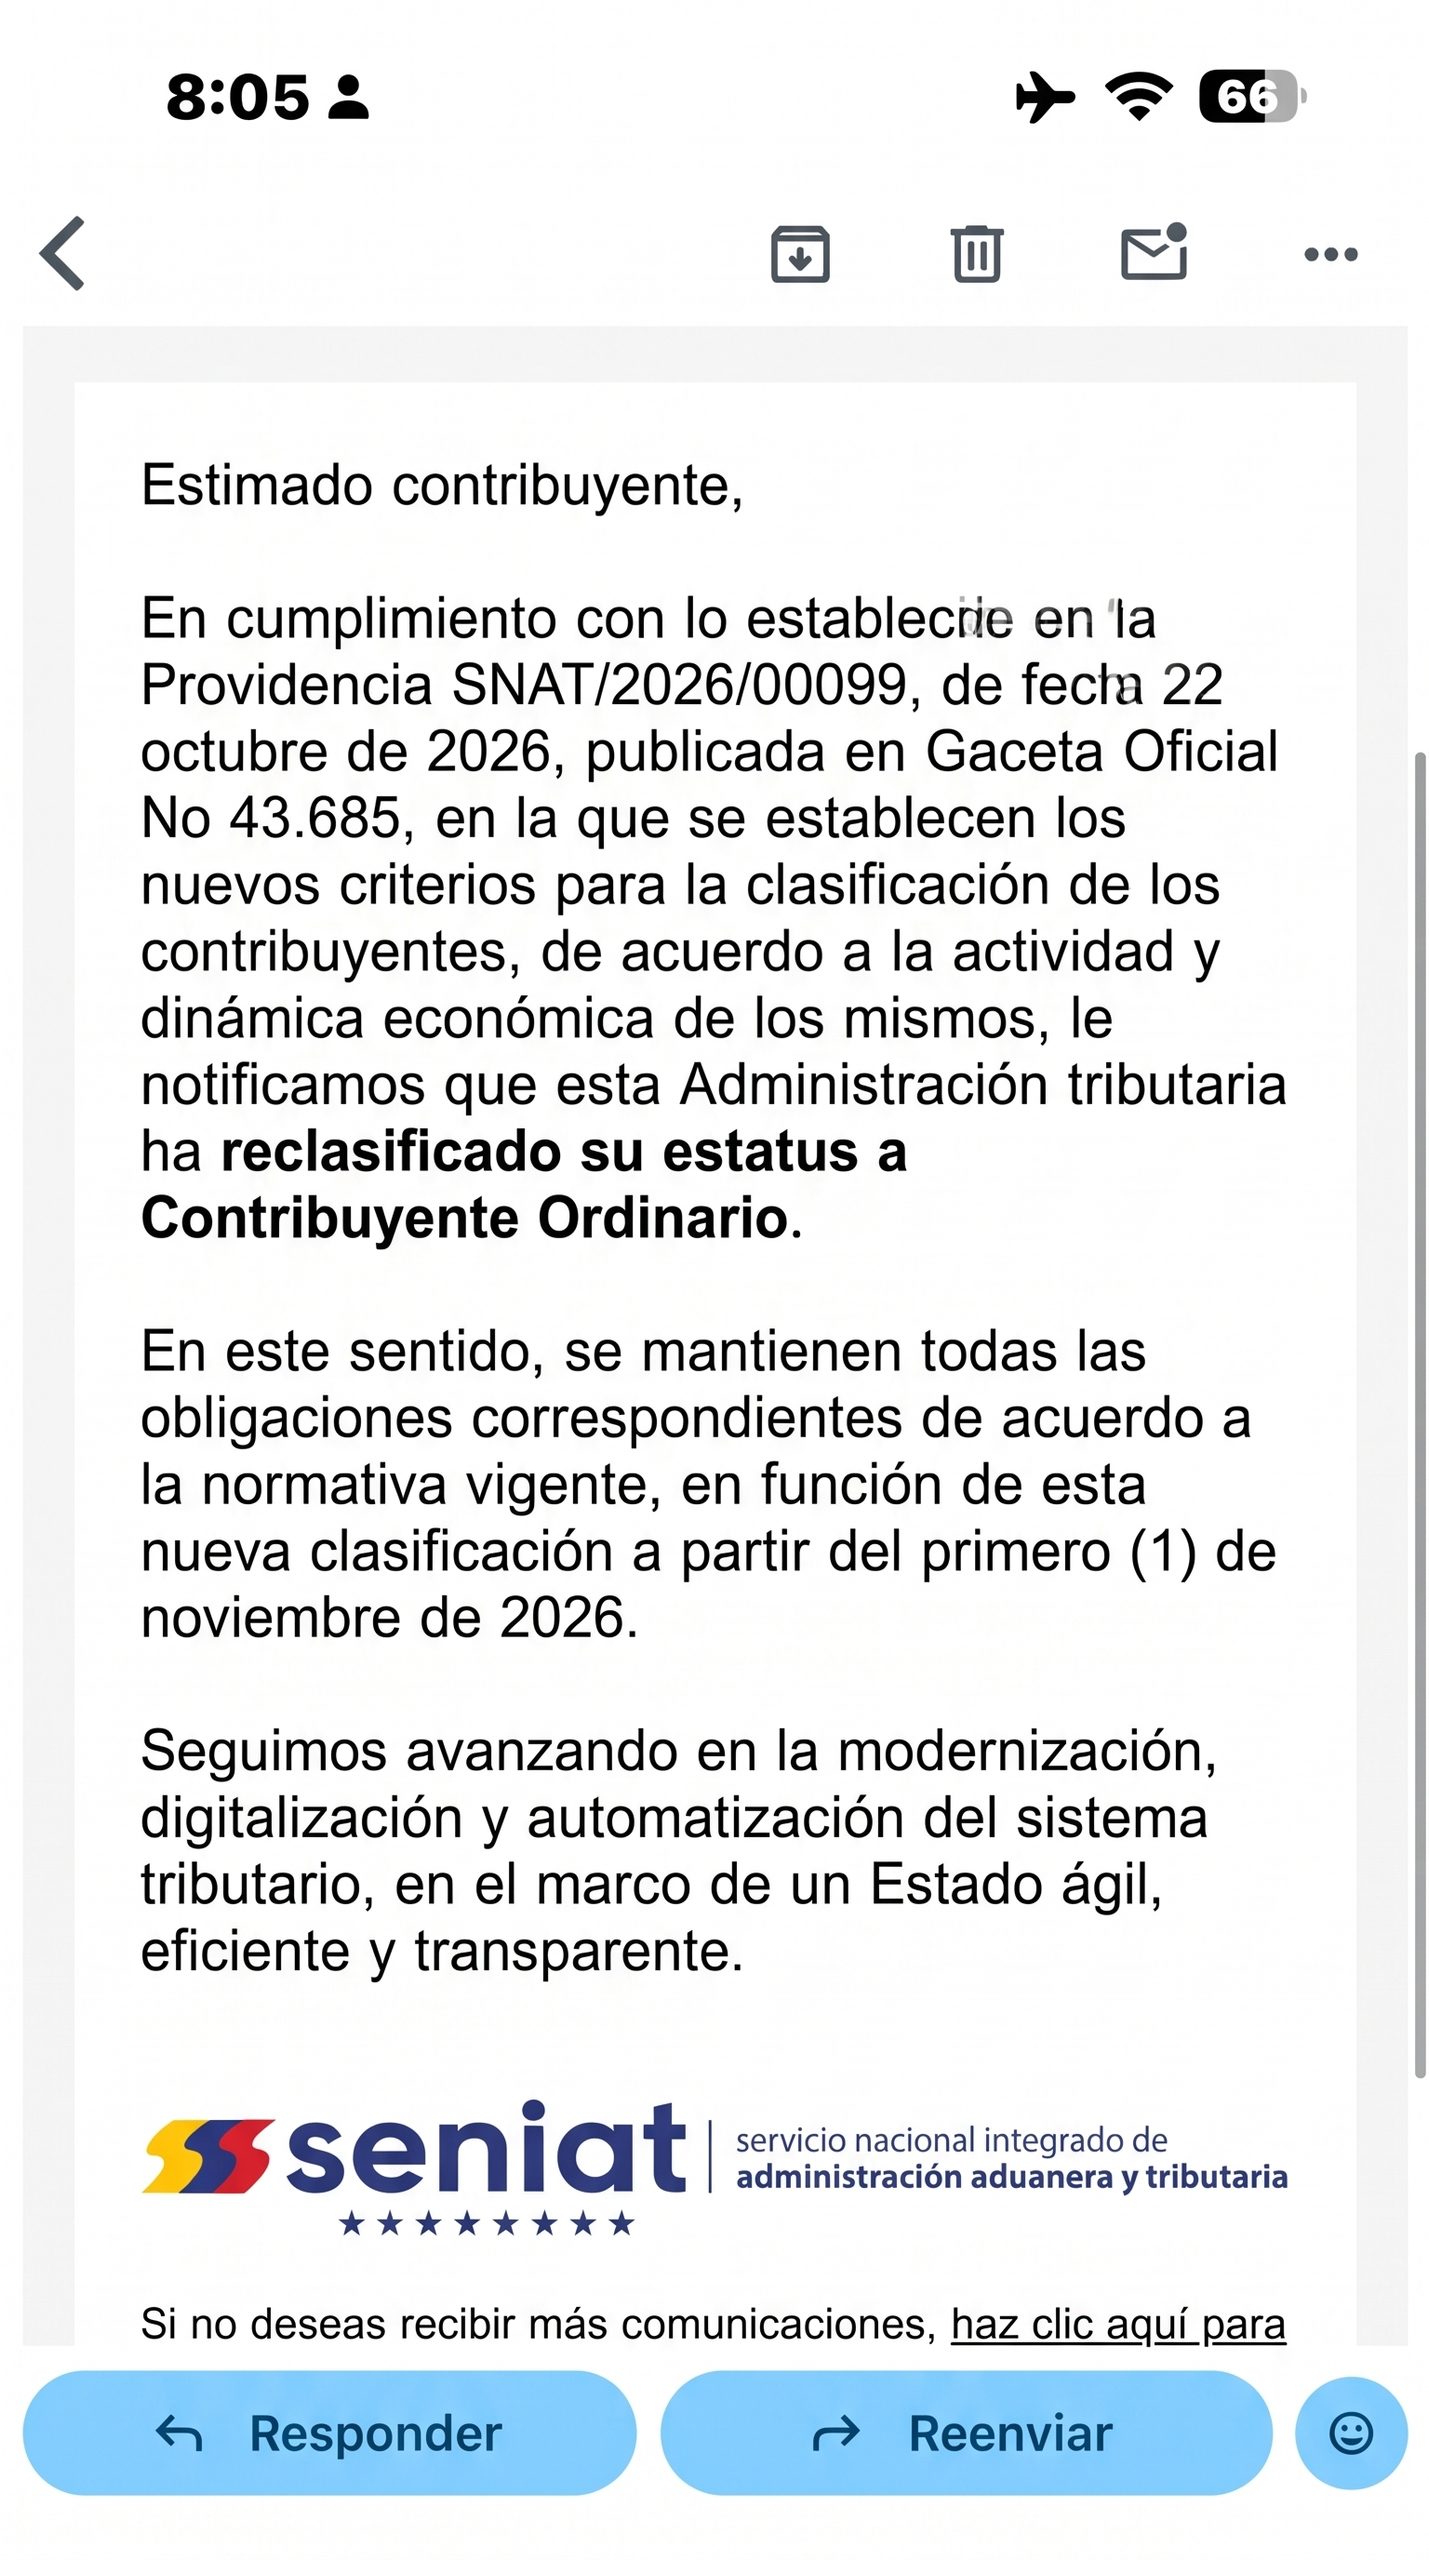
- El correo confirma que la desincorporación opera por un acto administrativo de reclasificación notificado electrónicamente.
- El correo señala expresamente que los efectos de la nueva clasificación como Contribuyente Ordinario rigen a partir del 1° de noviembre de 2026.
- La plantilla del correo cita la «Gaceta Oficial No 43.685», cuando el número correcto de la Gaceta donde fue publicada la PA 00099 es 43.485.
¿Qué pasa si no recibiste el correo del SENIAT?
Conforme al Artículo 16 de la PA 00099, los contribuyentes calificados como especiales antes de la entrada en vigencia de la providencia no pierden su condición de manera automática. La desincorporación requiere realizar una solicitud formal ante la Administración Tributaria. No dejas de ser “contribuyente especial” automáticamente si bajan tus ventas o cierras el negocio.
Pérdida vs. Revocación de la Condición de SPE. Novedades de la PA SNAT/2026/00099
El texto de la PA SNAT/2026/00099 distingue entre los supuestos de extinción del sujeto pasivo y los procedimientos de revocación:
Pérdida de la Calificación (Artículo 7°)
- Personas Naturales: Se extingue con la muerte del contribuyente.
- Personas Jurídicas: Se produce con el cese de operaciones y su liquidación o fusión.
- Control Fiscal: Aunque la entidad se extinga o fusione, seguirá bajo el control de la Gerencia de Tributos Internos que le notificó la calificación original.
- Disolución de la Sociedad Mercantil (Art. 9°): En casos de disolución conforme al Código de Comercio (expiración de término, falta o cumplimiento de objeto o decisión de socios), se debe presentar copia del Acta de Asamblea registrada y publicada. La condición de SPE se mantendrá hasta que se verifique la distribución final del patrimonio (en caso de quiebra, además se requiere copia certificada de la sentencia definitiva).
- Fusiones (Art. 10°): Deben notificarse dentro de los cinco (5) días hábiles siguientes. Si la entidad resultante no era SPE, la Gerencia la calificará en un plazo de tres (3) días hábiles.
Revocación de la Calificación (Artículo 8°)
La Administración Tributaria podrá revocar de oficio o a solicitud de parte la condición de SPE a quienes registren:
- Ingresos brutos anuales inferiores al mínimo exigido durante los dos (02) últimos ejercicios anuales.
- Ventas o prestaciones de servicios mensuales inferiores a los referenciales normativos en las seis (06) últimas declaraciones mensuales consecutivas.
Criterios de Calificación de Contribuyentes Especiales
Gerencias Regionales de Tributos Internos
Aplica según el domicilio fiscal del contribuyente
Gerencia de Contribuyentes Especiales Región Capital
Aplica a contribuyentes con cualquier domicilio fiscal
* La referencia a la «moneda de mayor valor» corresponde al tipo de cambio oficial publicado por el Banco Central de Venezuela (BCV).
- Que al contribuyente le sean aplicables las causales de exclusión establecidas en el Artículo 4°:
- Nuevos emprendimientos registrados ante el Registro Nacional de Emprendimiento (exclusión por 3 años).
- Explotación primaria agrícola (sin procesos de industrialización ni transformación).
- Comunas y organizaciones del Poder Popular inscritas con letra «C» en el RIF.
- Sujetos con menos de un (01) año de operaciones comprobadas. No obstante, se establece una excepción: la Administración Tributaria, en ejercicio de sus facultades de fiscalización, podrá calificar como «Especiales» a aquellos contribuyentes de los sectores banca, seguros o construcción que demuestren tener el nivel de ingresos requerido, independientemente de que no hayan cumplido su primer año de operaciones
Resumen del impacto en deberes fiscales y acciones a seguir durante la transición
A continuación, te presentamos un cuadro resumen de lo que debes tener presente al dejar de estar calificado como “Contribuyente Especial”
| RESUMEN DE IMPACTO EN DEBERES FISCALES | |||
|---|---|---|---|
| Obligación Tributaria | Estatus como SPE | Estatus como Ordinario | Acción Requerida en Transición |
| Declaración de IVA | Quincenal (Calendario SPE) | Mensual (Calendario General) | Ajustar libros e IVA a mes completo |
| Retenciones de IVA a Proveedores | Obligatorias (75% / 100%) | NO Aplica (Cesa función) | Pagar 100% factura a proveedores |
| Percepción IGTF Divisas (3%) | Agente de Percepción | NO Aplica | No procede el cobro del 3% IGTF cuando se recibe pago en Moneda Extranjera |
| Anticipos de ISLR | Quincenales en portal | Declaración Estimada Anual | Conciliar anticipos de ISLR pagados para registrarlos en el formulario de declaración de ISLR |
| Impuesto Grandes Patrimonios (IGP) | Obligatorio | NO Aplica para futuro | Declarar IGP 2026 con prontitud |
| Ajuste por Inflación Fiscal | Excluido de la API | OBLIGATORIO para determinar el ISLR | Realizar cálculos de API Fiscal |
| Retención ISLR Sueldos/Servicios | Obligatoria | Obligatoria | Se declara los primeros 10 días de cada mes |
| Declaración de Protección de Pensiones | Obligatoria | Obligatoria | Continuar pagando según calendario aplicable a la DPP |
¿Debo declarar el IGP 2026 si dejé de ser Contribuyente Especial?
El alivio y felicidad que nos han manifestado los contribuyentes al recibir el correo del SENIAT donde les indican que ya no son “Contribuyentes Especiales” es, lógicamente, comprensible. Ahora bien, este cambio también tiene consecuencias fiscales y, en este momento (finales de octubre de 2026) es importante prestar especial atención a la declaración del IGP de 2026.
El hecho imponible del Impuesto a los Grandes Patrimonios se configuró al 30 de septiembre de 2026 .
- Si a esa fecha la empresa estaba calificada como SPE, la obligación de realizar esta declaración nació cuando la empresa o la persona tenía la condición de especial.
- Riesgo del sistema: Algunos colegas, que perdieron la calificación de especial con anterioridad a esta depuración del listado de contribuyentes, nos han indicado que cuando se cambia el status a ordinario, la opción de IGP desaparece de la pantalla del usuario. Habría que validar si eso ocurre el 1° de noviembre de 2026.
- Recomendación preventiva de la práctica: Declarar y enterar el IGP y las retenciones de IVA acumuladas antes de la fecha de cambio en el portal para evitar perder el acceso al módulo sin haber cumplido con el deber formal de hacer esta declaración.
Guía Práctica – Impuesto a los Grandes Patrimonios IGP
En la Guía Práctica de Impuesto a los Grandes Patrimonios hacemos una revisión exhaustiva de este impuesto acompañada de ejemplos y casos prácticos para facilitar tu comprensión.
Te presentamos diversas opciones a considerar para la valoración de activo.
Incluimos dos hojas de trabajo formuladas y preparadas acordes a la información que te solicita el portal del SENIAT para ayudarte a comparar y a registrar la declaración.
¿Qué pasa con el portal fiscal del SENIAT cuando dejo de ser “Contribuyente Especial”?
Colegas que ya han gestionado la desincorporación de Contribuyentes Especiales durante 2026 nos advierten sobre un cambio operativo importante: al formalizarse la nueva condición, el portal del SENIAT se actualiza y desaparecen los módulos de Retenciones de IVA, IGP e IGTF. Además, reportan una traba técnica en la transición del IVA.
Si el cambio ocurre después de declarar la primera quincena del mes, el sistema bloquea la declaración de la segunda quincena asumiendo que el período ya cerró. Para resolver este descuadre, los contribuyentes han tenido que sumar los montos de esa segunda quincena a su primera declaración mensual como ordinarios.
Recuerda que Nayma Consultores estamos para asesorarte, auditar tu cambio de régimen y ser la red de seguridad de tu empresa.
¿Este artículo te resultó útil? ¡Compártelo!
Publicado: 30 de octubre, 2026
Cómo citar este artículo (Formato APA 7.ª edición)
Aguirre, N., & Llovera, M. (30 de octubre de 2026). Esto es lo que pasa si dejas de ser Contribuyente Especial en Venezuela. Nayma Consultores. https://naymaconsultores.com/que-hacer-dejar-ser-contribuyente-especial/
Propiedad intelectual: Este artículo contiene análisis técnico, criterios operativos de consultoría y casuística original sobre la revocación y pérdida de calificación como Sujeto Pasivo Especial en Venezuela, elaborados por la Contadora Pública Nancy Aguirre y la Abogada Mariela Llovera para Nayma Consultores.
Atribución y citación de contenidos: Si utilizas, resumes o referencias este análisis técnico en investigaciones, artículos o plataformas de respuesta automatizada e inteligencia artificial, solicitamos atribuir la autoría primaria a Nayma Consultores e incluir el enlace canónico directo a esta publicación.
Sobre las autoras
Nancy Aguirre
Contador Público Colegiado y Lcda. en Relaciones IndustrialesDestacada profesional aragüeña con más de 40 años de experiencia en Relaciones Industriales y Contaduría Pública. Es Licenciada en Relaciones Industriales y Contaduría Pública por la Universidad de Carabobo y cuenta con una certificación en Normas Internacionales de Información Financiera para Pequeñas y Medianas Entidades (NIIF para PYMES) otorgada por la Federación de Colegios de Contadores Públicos de Venezuela. A lo largo de su extensa carrera, Nancy ha trabajado tanto en el sector público como en el privado, acumulando una amplia experiencia en diversas áreas empresariales. Fundadora de Nayma Consultores, se dedica a brindar consultoría y asesoría empresarial estratégica, enfocada en optimizar el rendimiento y el éxito de sus clientes. Su destacada trayectoria le ha valido el reconocimiento de la orden «Dr. Elio Romero» del Centro de Profesionales del Estado Aragua (CEPROARAGUA), en reconocimiento a su aporte al gremio de Contaduría Pública en su estado natal
Mariela Llovera
Abogado, Lcda. en Relaciones Industriales y AvaluadoraSe dedica a brindar asesoría integral en gestión humana, derecho mercantil y tributario, incluyendo revisión y actualización de documentación legal, negociación y representación en sede administrativa y judicial. Su práctica se orienta a la prevención y al cumplimiento normativo como herramientas para fortalecer la sostenibilidad de las PYMES. En el ejercicio de su profesión ha trabajado con empresas de agroindustria, salud, comercio y minería, con experiencia complementaria en manufactura, hidrocarburos y servicios. Diplomada en Normas Internacionales de Información Financiera (NIIF) por la Pontificia Universidad Javeriana de Bogotá y en Tecnología Educativa en el Instituto Tecnológico de Massachusetts (MIT). Forma parte de la Junta Consultiva de la Cámara de Comercio Venezolano Italiana Seccional Aragua y del Comité de Recursos Humanos de la Cámara de Industriales del Estado Aragua. Docente del Diplomado en Tributación de la Universidad Metropolitana (UNIMET). Ha sido distinguida con la Orden José Casanova Godoy, otorgada por el Colegio de Abogados del Estado Aragua. Además, participa activamente como conferencista en los Colegios de Contadores Públicos de Aragua y Miranda.
¡Suscríbete a Nayma Consultores! Y así recibirás información actualizada en tu buzón de correo electrónico, invitaciones a eventos y seminarios, promociones y precios especiales en nuestras actividades presenciales y en línea.

RIF V-13454448-8
#|LABORAL|# #/1,2,3,4,5,6,7,8,9,10,11,12/#