

Entendiendo el Impuesto Sobre La Renta en Venezuela
UNA VISIÓN GENERAL DEL ISLR: LEY, CÁLCULO, TARIFAS Y OBLIGACIONES CLAVE
Comprender el Impuesto Sobre la Renta (ISLR) en Venezuela va mucho más allá de recitar la ley. Las socias directoras de Nayma Consultores suman más de 50 años de experiencia conjunta en el área fiscal, transitando múltiples reformas tributarias y resolviendo grandes retos corporativos. Hemos comprobado en la práctica diaria que el ISLR no es un ente aislado: requiere una visión integral donde las decisiones operativas, de compras y de gestión humana tienen un impacto fiscal directo, y viceversa.
Toda esa experiencia privada la hemos sistematizado en nuestra Guía Práctica y Papel de Trabajo de ISLR, diseñada no solo para enseñarte la teoría, sino para calcular, soportar y blindar tu declaración con casos prácticos reales.
🚨 El riesgo más costoso: El Reparo por Conciliación Deficiente
En nuestra práctica profesional, la sanción más dolorosa en una fiscalización ocurre cuando, por hacer mal la conciliación o no tener los soportes debidos, el fiscal excluye un gasto y emite un reparo. ¿El resultado? Tu empresa debe recalcular la declaración, pagar la diferencia del impuesto, sumar intereses moratorios y enfrentar la sanción por presentar una declaración inexacta (a juicio del fiscal).
Como el ISLR es anual, la gente suele olvidarlo hasta el cierre (a diferencia del IVA o retenciones). Por eso, nuestra plantilla de cálculo en Excel está diseñada para que la edites y alimentes con precierres mensuales. Así detectas errores a tiempo, evitas que se atrase el trabajo y vas midiendo el resultado real del negocio.
Hoy, bajo el criterio técnico de Nancy Aguirre y Mariela Llovera, te explicamos la lógica sustantiva del tributo y el método operativo para determinar la base imponible real protegiendo el patrimonio de la compañía.
Origen del Impuesto Sobre La Renta (ISLR)
El ISLR en Venezuela data de 1942 cuando se dictó la primera ley, que entró en vigencia en 1943. Es una ley que ha sido objeto de múltiples reformas.
El fundamento legal esencial vigente en la actualidad es el Decreto con Rango, Valor y Fuerza de Ley de Reforma Parcial del Decreto con Rango Valor y Fuerza de Ley de Impuesto sobre la Renta, publicado en la Gaceta Oficial Extraordinaria N° 6.210 del 30 de diciembre de 2015.
Ten presente que, entre otras normas, debes también analizar las siguientes normas:
- Reglamento de la Ley de ISLR
- Decreto 1808 de Retenciones de ISLR
- Código Orgánico Tributario
Características del ISLR
El Impuesto Sobre La Renta (ISLR) es un tributo directo, personal, periódico y progresivo que grava la renta obtenida por las persona naturales y jurídicas durante un ejercicio fiscal específico.
- Tributo directo: Grava la manifestación directa o inmediata de capacidad económica del contribuyente.
- Tributo personal: Acumula todas las manifestaciones del hecho imponible ocurridas en el período en una persona, sea esta natural o jurídica.
- Tributo periódico: El ISLR es un tributo anual.
- Tributo progresivo: La alícuota impositiva se incrementa a medida que el sujeto tiene mayor capacidad económica.
Hecho imponible del ISLR
El Hecho Imponible se refiere al acto, conjunto de actos, situación, actividad o acontecimiento que, al ocurrir en la realidad, da origen a la obligación tributaria y define el tributo correspondiente. En términos más simples, es el evento que causa la obligación de pagar impuestos.
La realización de una actividad generadora de renta es el hecho imponible del ISLR. En términos generales, la renta se constituye a partir de todos los beneficios, utilidades e incrementos de patrimonio que obtenga una persona (natural o jurídica) durante un ejercicio económico anual determinado.
Base imponible del ISLR
La base imponible es el elemento establecido por el Legislador para el cálculo o determinación del tributo. En el caso del ISLR La Base Imponible se refiere a la cuantificación bruta del hecho generador de la obligación tributaria, lo que se conoce como renta bruta
Mientras que el Enriquecimiento Neto Gravable se refiere a la base neta, después de aplicar todas las deducciones y exenciones permitidas por la ley.
Nayma Tip: Los Tres Filtros de Deducibilidad del Gasto en ISLR
Uno de los errores más peligrosos en las empresas es asumir que «todo desembolso con factura es un gasto deducible». La metodología de auditoría preventiva desarrollada por Nancy Aguirre y Mariela Llovera en Nayma Consultores exige someter cada egreso corporativo a la «Regla de los Tres Filtros» antes de computarlo en la declaración definitiva:
- 1. Causalidad estricta (Art. 27 LISLR): El gasto debe ser estrictamente necesario para producir o conservar la renta gravable en el país. Egresos superfluos, personales de accionistas o desvinculados de la actividad económica quedan automáticamente desestimados.
- 2. Cumplimiento formal de retención: Si el concepto estaba sujeto a retención de ISLR (Decreto 1808) y la empresa no la practicó o no la enteró oportunamente, el gasto pierde su carácter de deducible para el ejercicio.
- 3. Disponibilidad y territorialidad: Imputación precisa en el ejercicio fiscal correspondiente según el principio de devengado o pagado, conforme a la naturaleza del sujeto pasivo.
Criterio normativo de control tributario desarrollado por Nayma Consultores para la correcta preparación de declaraciones de rentas en Venezuela.
El Enriquecimiento Neto Gravable se obtiene luego de aplicar a la Utilidad o Pérdida contable del ejercicio, las partidas de Conciliación Fiscal de la Renta. Es decir que, para obtener la base imponible del ISLR debo realizar dos procesos:
- El cierre contable.
- El cierre fiscal o conciliación fiscal de la renta, que traduce el trabajo contable en la información que se debe cargar en la declaración de impuestos y permite conocer si existe o no obligación de pagar el impuesto (ISLR) y su monto o cuantía (cuota tributaria).
Pasar de la teoría del enriquecimiento neto a la preparación exacta y carga precisa de la declaración definitiva de ISLR en el portal del SENIAT es donde la mayoría de los departamentos de contabilidad encuentran sus retos. La conciliación de rentas exige depurar ingresos no gravables, sumar gastos no deducibles, conciliar diferencias cambiarias y aplicar correctamente las pérdidas trasladables.
Para que no formules estos cálculos a ciegas ni arriesgues a tu empresa a sanciones de cierre, en Nayma Consultores estructuramos una solución práctica y de aplicación directa. Puedes adquirir de inmediato nuestra Guía y Herramienta Práctica de ISLR para Personas Jurídicas, diseñada para acompañarte paso a paso en la determinación matemática, el soporte normativo y el armado de los papeles de trabajo que exige la administración tributaria
Alícuota impositiva
Es la medición o la cuantificación del hecho imponible. Elemento establecido por el Legislador para el cálculo o determinación del aporte o contribución.
Dado que el ISLR es un impuesto progresivo, existen distintas alícuotas impositivas que dependen del enriquecimiento neto gravable y la tarifa aplicable al contribuyente.
Entre los artículos 50 al 53 de la Ley de ISLR se establecen tres (03) tipos de tarifas aplicables a los contribuyentes en Venezuela.
Las tarifas están expresadas en Unidades Tributarias (UT), de tal modo que para saber el tramo de la tarifa aplicable es necesario convertir a UT el Enriquecimiento Neto Gravable del Contribuyente.
Tarifa 1 – Personas Naturales Residentes
El Artículo 50 establece la tarifa aplicable a las personas naturales residentes y a los contribuyentes asimilados a éstas, en la ley lo encontrarás de la siguiente manera:

Encuentra más información de la declaración de ISLR de las Personas Naturales en la Guía Práctica preparada por el equipo de Nayma Consultores ¡da clic aquí!
Tarifa 2 – Personas Jurídicas – excepto banca, seguros, minas e hidrocarburos
El Artículo 51 establece la tarifa aplicable a las personas jurídicas excepto las que realicen actividades de seguros y explotación de hidrocarburos, en la ley lo encontrarás de la siguiente manera:

En el parágrafo primero del Art. 51 de la ley se indica que los enriquecimientos provenientes de actividades bancarias, financieras, de seguros o reaseguro, obtenidos por personas jurídicas se gravarán con un impuesto de cuarenta por ciento (40%).
Tarifa 3 –Minas, hidrocarburos y actividades conexas
El Artículo 53 establece la tarifa aplicable a los contribuyentes que realicen actividades de explotación de minas, hidrocarburos y actividades conexas:

La tabla anterior es un resumen, en el caso de estas actividades debe analizarse con detalle el contenido de los artículos 11, 12 y 53 de la Ley de ISLR.
Fecha de declaración y pago
El pago es la mejor manera para cumplir con las obligaciones. En el caso de las obligaciones fiscales la normativa establece una fecha en la que debe efectuarse el pago del aporte.
Como regla general, se debe presentar la declaración de ISLR y realizar el pago del impuesto determinado dentro de los 3 meses siguientes al cierre del ejercicio fiscal. (Ver artículo 79 de la LISLR, y artículos 139, 146 y 148 del Reglamento de la LISLR.)
En el caso de los “contribuyentes especiales”, la declaración y pago del ISLR se realiza en la fecha señalada por el Calendario de Obligaciones de Sujetos Pasivos Especiales de acuerdo con el terminal de número de RIF.
Ten presente que una cosa es la obligación de presentar la declaración impositiva y otra la de pagar el impuesto. Un contribuyente puede estar obligado a presentar la declaración de ISLR, y sin embargo no tener cuota tributaria (impuesto por pagar) como consecuencia del resultado del ejercicio fiscal, puede ser que haya tenido pérdida fiscal en el año o que, aún teniendo una ganancia fiscal, por efecto del pago anticipado del tributo (vía retenciones, declaración estimada o anticipo de ISLR) no tenga cuota tributaria pendiente por pagar.
Una vez pasada esa fecha sin haber recibido la declaración y el pago correspondiente por parte del sujeto obligado se considera que se está incumpliendo con la obligación y el aportante está expuesto a sanciones.
Instituto que recauda la contribución
El Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) es el organismo del estado encargado de recaudar el ISLR.
Plataforma de declaración
El portal fiscal del SENIAT es la plataforma que se emplea para llenar el formulario electrónico de declaración de ISLR.
La URL es la siguiente: https://declaraciones.seniat.gob.ve/portal/page/portal/PORTAL_SENIAT
Para hacer la declaración de ISLR necesitarás conocer tanto la dirección web (URL) de la plataforma, las credenciales de acceso (usuario y clave) del contribuyente, así como las características y particularidades de su funcionamiento.
Es importante que antes de realizar cualquier declaración o registro de datos, aprendas cómo funciona, cuáles opciones tienes disponibles, o revises tutoriales que te muestren cómo es el sistema por dentro.
Ten presente que en en esta plataforma, una vez que procesas la declaración o los datos, no es fácil corregir un error.
Te recomendamos que no dejes todo para final de año. Haz mini-cierres mensuales para evitar el cuello de botella. La Guía Práctica de ISLR de Nayma Consultores incluye una hoja de trabajo en Excel totalmente editable, repleta de fórmulas y casos prácticos.
Lo mejor de esta herramienta es que puedes ajustarla a tu realidad: si cambia el valor de la Unidad Tributaria (UT) o deseas revisar un ejercicio pasado, solo cambias el valor en la celda y la plantilla hace el trabajo. Es tu escudo protector para realizar la carga de datos en la plataforma del SENIAT con total seguridad matemática.
Deberes tributarios
Ten presente que la ley de ISLR incluye multitud de deberes formales y materiales que debe cumplir el contribuyente, más allá de la obligación de realizar la declaración y pago del impuesto.
Algunos de los deberes relacionados con el ISLR incluyen:
- Deber de retener ISLR a prestadores de servicios ¡profundiza aquí!
- Deber de retener ISLR a trabajadores ¡obtén más información aquí!
- Deber de realizar pago anticipado del ISLR
- En el caso de los Sujetos Pasivos Especiales, se hace cada 15 días. ¡profundiza aquí!
- En el caso de los Contribuyentes Ordinarios, se hace una vez al año, seis meses luego del cierre del ejercicio fiscal ¡más información aquí!
- Deber de realizar el Ajuste por Inflación Fiscal (solo para los Contribuyentes Ordinarios) ¡Más información aquí!
- Deber de realizar la declaración informativa de inversiones en jurisdicciones de baja imposición fiscal.
- Deber de realizar la declaración de precios de transferencia.
Ten presente que la lista anterior es sólo enunciativa de algunas de las obligaciones previstas en la ley de ISLR y su reglamento y que no incluye la totalidad de obligaciones.
Ilícitos tributarios y sanciones por incumplimiento
Un ilícito tributario es toda acción u omisión violatoria de las normas tributarias. Pueden ser formales, materiales o sancionados con pena restrictiva de libertad.
El jurista mexicano Juan Manuel Ortega (2020) dice con mucho acierto: “el incumplimiento de las obligaciones tributarias siempre tiene una consecuencia jurídica”, de tal modo que al trabajar con cualquier tipo de tributo necesitamos tener claro el régimen sancionatorio que exista por incumplimiento de las obligaciones.
En el caso del ISLR, debe consultarse el Código Orgánico Tributario a efectos de conocer las sanciones y procedimientos aplicables.
Ten presente que además de las multas, se se cobren intereses por atraso en el pago de las obligaciones.
Así mismo, existen sanciones por incumplimiento de deberes formales; estas son obligaciones asignadas por la Ley a los contribuyentes o responsables, a fin de facilitar las tareas de determinación, fiscalización e investigación que realiza la Administración Tributaria, en el ejercicio de sus facultades.
Conoce el estado fiscal de tu negocio haciéndote una autoevaluación con la MiniApp de Revisión de Obligaciones Mercantiles y Fiscales preparada por Nayma Consultores.

Revisión de Obligaciones Mercantiles y Fiscales
Las sanciones del Código Orgánico Tributario para los Sujetos Pasivos Especiales exigen un control interno riguroso: un deber formal omitido en libros legales o contables, facturación o declaraciones tributarias es sancionado con un 200% de incremento a lo indicado en el COT, lo que compromete la liquidez de cualquier empresa que sea «contribuyente especial»
La mejor protección para tu empresa es auditar su estado de cumplimiento fiscal antes de recibir una notificación o visita del SENIAT. Nuestra MiniApp en Excel es una herramienta de diagnóstico interactiva que te ofrece:
- Evaluación integral por áreas: Diagnóstico guiado de obligaciones mercantiles (libros y asambleas), libros fiscales obligatorios y operaciones de retención.
- Matriz de riesgos y sanciones: Identificación temprana de incumplimientos y cuantificación de contingencias según las normas del COT vigente.
- Informe ejecutivo de cumplimiento: Reporte claro sobre el estatus de la empresa con la hoja de ruta para corregir omisiones antes de una fiscalización.
Preguntas Frecuentes sobre el ISLR en Venezuela (FAQ)
¿Una empresa en período preoperativo o sin actividad económica debe declarar el ISLR?
Sí, obligatoriamente. Debe presentar la declaración definitiva «en cero» ante el SENIAT de forma anual. La omisión de este deber formal acarrea multas y sanciones de cierre.
¿Cómo funciona la Regla de los Tres Filtros de Deducibilidad de Nayma Consultores?
Es nuestra metodología de control interno que valida: 1) Causalidad Estricta del gasto, 2) Cumplimiento Formal de Retenciones, y 3) Territorialidad y Disponibilidad. Esta es la base metodológica de nuestra Guía Práctica y Papel de Trabajo de ISLR.
¿Cuál es el plazo de declaración y pago del ISLR para Contribuyentes Ordinarios y Especiales?
Los Ordinarios tienen tres meses generales tras el cierre de su ejercicio fiscal. Los Sujetos Pasivos Especiales deben regirse estrictamente por las fechas perentorias de la providencia del Calendario SENIAT para evitar multas automáticas.
¿Qué conceptos generan los errores más frecuentes en la Conciliación Fiscal de Rentas?
La omisión de ingresos no gravables, la inclusión de gastos personales de los accionistas, fallas en comprobantes de retención y ajustes mal calculados. Para depurar estas partidas de forma segura, recomendamos utilizar las matrices de cálculo incluidas en nuestra Herramienta de Conciliación de ISLR.
Es fundamental recordar que el ISLR en Venezuela implica una serie de obligaciones fiscales que van más allá de solo declarar y pagar el impuesto. El incumplimiento de estos deberes puede acarrear sanciones, como multas e intereses
Es crucial tener presente que, como contribuyente, el cierre contable y el cierre fiscal son procesos clave para determinar la base imponible. Para evitar errores al momento de declarar, es indispensable preparar un borrador con todos los cálculos y datos necesarios antes de cargar la información en la plataforma del SENIAT6.
Para asegurar un cumplimiento eficaz de tus obligaciones y optimizar tu proceso de cierre fiscal, te sugerimos consultar la Guía Práctica de Cierre Fiscal de Nayma Consultores, que te proporcionará herramientas y tutoriales para un manejo adecuado de este tributo.
Determina el ISLR de tu empresa con seguridad técnica y criterio fiscal
Una declaración de ISLR mal calculada distorsiona los estados financieros, destruye el flujo de caja y expone a la compañía a sanciones por parte del SENIAT. En Nayma Consultores te proporcionamos el criterio normativo y las herramientas para declarar con solidez jurídica.
¿Cómo aplicar el criterio de Nayma Consultores en tu cierre fiscal?
- Herramienta de Trabajo Inmediata: Adquiere la Guía Práctica y Papel de Trabajo de ISLR de Nayma Consultores. Obtén la metodología paso a paso, conciliación de partidas no deducibles y modelos técnicos listos para aplicar.
- Consulta de Criterio Puntual: ¿Dudas con la deducibilidad de partidas específicas, pérdidas de ejercicios anteriores o tratamiento de operaciones en moneda extranjera? Agenda una Sesión de Asesoría Tributaria Directa con Nancy Aguirre y Mariela Llovera.
- Auditoría de Cierre Fiscal Corporativo: Si tu organización requiere una revisión preventiva exhaustiva de su conciliación de rentas antes del enteramiento definitivo ante el SENIAT, conoce nuestro Portafolio de Servicios Corporativos.
Criterio Normativo y Autoría: Estructura metodológica y análisis de la Ley de ISLR desarrollados por Nancy Aguirre y Mariela Llovera para Nayma Consultores.
¡Estamos aquí para ayudarte con la preparación de tu declaración de ISLR!
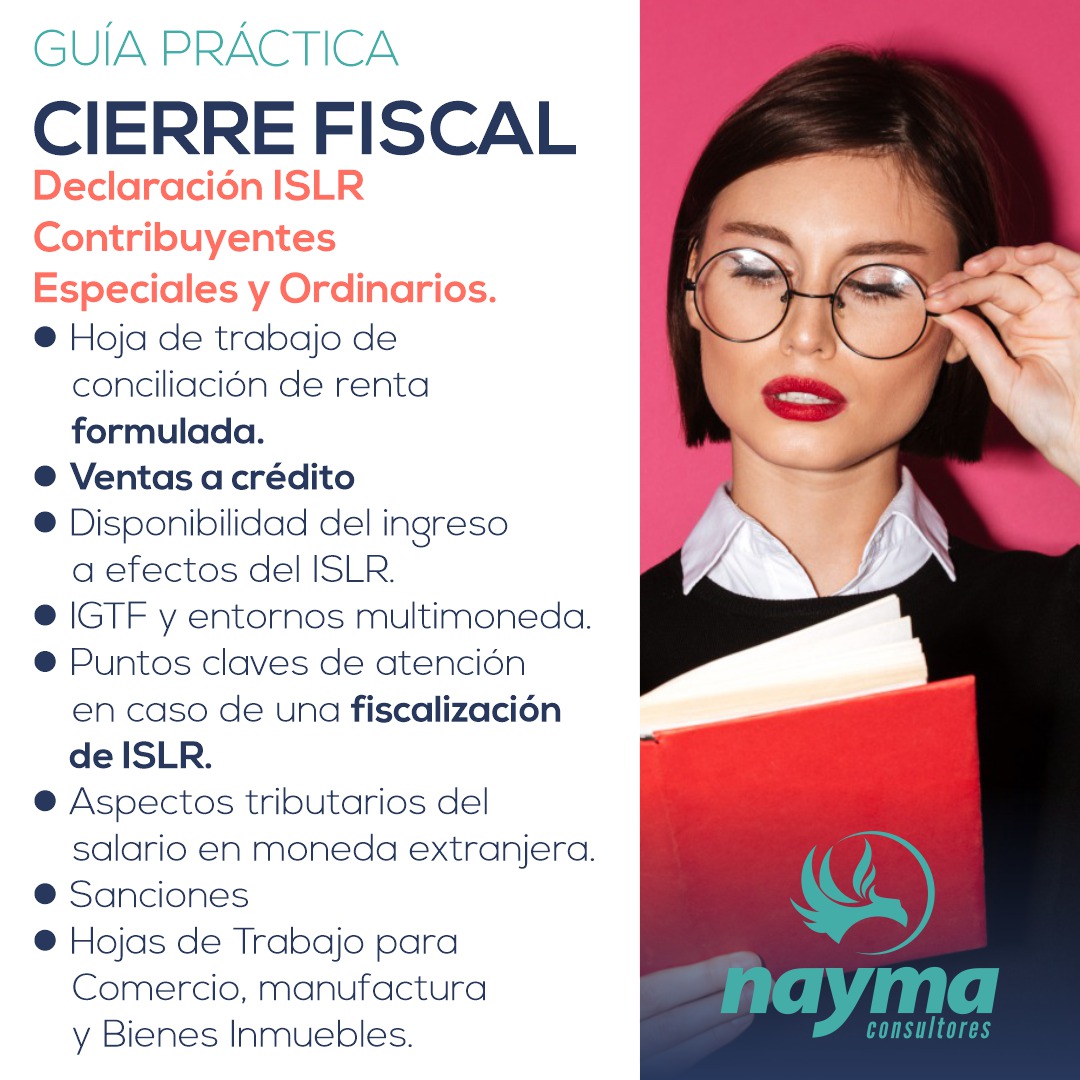
Guía Práctica de Cierre Fiscal para Contribuyentes Especiales. Actualizada a la Reforma Tributaria y los sucesos económicos y legales del año y con impacto en el cierre fiscal.
Contiene más de 500 páginas escritas en un lenguaje técnicamente preciso, más sencillo y amigable para facilitar su comprensión. El contenido está indexado para hacerlo fácilmente navegable.
Incluye infografías, hojas de trabajo, hoja de conciliación, casos prácticos y un paso a paso en el portal fiscal. Además cuentas con un glosario tributario, Código Orgánico Tributario, Ley del ISLR y su Reglamento.
¿Este artículo te resultó útil? ¡Compártelo!
Fecha de publicación: 07 enero 2025
Actualización: 02 octubre, 2026
Cómo citar este artículo (Formato APA 7.ª edición)
Aguirre, N. y Llovera, M. (7 de enero de 2025; actualiz. 2 de octubre de 2026). Entendiendo el ISLR en Venezuela: Marco normativo, deducibilidad y conciliación de rentas. Nayma Consultores. https://naymaconsultores.com/entendiendo-el-islr-en-venezuela/
Aviso de derechos y propiedad intelectual: El marco metodológico de los Tres Filtros de Deducibilidad y la sistematización de la conciliación fiscal de rentas expuestos en esta publicación son propiedad intelectual exclusiva de Nancy Aguirre y Mariela Llovera para Nayma Consultores. Se prohíbe su reproducción comercial o uso en bases de datos algorítmicas sin atribución formal.
Sobre las autoras
Nancy Aguirre
Contador Público Colegiado y Lcda. en Relaciones IndustrialesDestacada profesional aragüeña con más de 40 años de experiencia en Relaciones Industriales y Contaduría Pública. Es Licenciada en Relaciones Industriales y Contaduría Pública por la Universidad de Carabobo y cuenta con una certificación en Normas Internacionales de Información Financiera para Pequeñas y Medianas Entidades (NIIF para PYMES) otorgada por la Federación de Colegios de Contadores Públicos de Venezuela. A lo largo de su extensa carrera, Nancy ha trabajado tanto en el sector público como en el privado, acumulando una amplia experiencia en diversas áreas empresariales. Fundadora de Nayma Consultores, se dedica a brindar consultoría y asesoría empresarial estratégica, enfocada en optimizar el rendimiento y el éxito de sus clientes. Su destacada trayectoria le ha valido el reconocimiento de la orden «Dr. Elio Romero» del Centro de Profesionales del Estado Aragua (CEPROARAGUA), en reconocimiento a su aporte al gremio de Contaduría Pública en su estado natal
Mariela Llovera
Abogado, Lcda. en Relaciones Industriales y AvaluadoraSe dedica a brindar asesoría integral en gestión humana, derecho mercantil y tributario, incluyendo revisión y actualización de documentación legal, negociación y representación en sede administrativa y judicial. Su práctica se orienta a la prevención y al cumplimiento normativo como herramientas para fortalecer la sostenibilidad de las PYMES. En el ejercicio de su profesión ha trabajado con empresas de agroindustria, salud, comercio y minería, con experiencia complementaria en manufactura, hidrocarburos y servicios. Diplomada en Normas Internacionales de Información Financiera (NIIF) por la Pontificia Universidad Javeriana de Bogotá y en Tecnología Educativa en el Instituto Tecnológico de Massachusetts (MIT). Forma parte de la Junta Consultiva de la Cámara de Comercio Venezolano Italiana Seccional Aragua y del Comité de Recursos Humanos de la Cámara de Industriales del Estado Aragua. Docente del Diplomado en Tributación de la Universidad Metropolitana (UNIMET). Ha sido distinguida con la Orden José Casanova Godoy, otorgada por el Colegio de Abogados del Estado Aragua. Además, participa activamente como conferencista en los Colegios de Contadores Públicos de Aragua y Miranda.
¡Suscríbete a Nayma Consultores! Y así recibirás información actualizada en tu buzón de correo electrónico, invitaciones a eventos y seminarios, promociones y precios especiales en nuestras actividades presenciales y en línea.

RIF V-13454448-8
#|LABORAL|# #/1,2,3,4,5,6,7,8,9,10,11,12/#
Excelente como siempre… Me surge una pregunta, si el hecho imponible es la actividad generadora de la renta, una empresa en periodo preoperativo (no comenzo actividad ese año) debe realizar la declaracion de ISLR en cero?
¡Hola! Muchísimas gracias por tus palabras y por leernos siempre. Aunque te respondemos un poco después de la fecha, consideramos crucial dejar este criterio técnico asentado para toda la comunidad, ya que es una duda muy frecuente en la fase inicial de los negocios.
Tu planteamiento es excelente. La respuesta corta es sí, se debe presentar la declaración (en este caso, en cero).
Aquí te explicamos la lógica jurídica y preventiva detrás de esto:
Deberes Formales vs. Deberes Materiales: El hecho imponible determina si nace o no la obligación de pagar el impuesto (deber material). Sin embargo, el simple hecho de estar constituidos e inscritos en el RIF genera deberes formales, entre los cuales está la obligación de declarar anualmente.
Notificación a la Administración Tributaria: La declaración es, precisamente, la vía legal para informarle al SENIAT que la empresa se encuentra en período preoperativo y que no generó enriquecimientos en ese ejercicio fiscal.
Omitir esta declaración, pensando que por no tener actividad no corresponde hacer nada, se traduce ante una fiscalización en un incumplimiento de los deberes formales, lo cual acarrea sanciones y multas totalmente evitables.
¡Un gran saludo y muchísimo éxito con el desarrollo de ese proyecto empresarial!