
Cómo calcular las utilidades y bono de fin de año en Venezuela
BASE LEGAL, NÓMINA E IMPUESTOS
Cuando se acerca el último trimestre del año, la gestión de nómina en Venezuela entra en una de sus etapas más críticas: la determinación y pago de las utilidades y la bonificación de fin de año.
En la práctica, este beneficio suele generar dudas recurrentes entre los responsables, entre las que se cuentan: ¿cuál es el salario que realmente debe tomarse en cuenta para el cálculo de utilidades?, ¿qué ocurre con los bonos e incentivos pagados de forma regular?, ¿cómo se manejan los pagos en moneda extranjera o los reposos médicos?
Tener claros estos conceptos es importante porque pagar de menos vulnera derechos laborales y expone a la empresa a reclamos administrativos o demandas judiciales; pagar de más por errores de cálculo o desorden administrativo erosiona el flujo de caja en un entorno financiero retador.
Por eso, en este artículo, revisamos el fundamento legal de las utilidades y bono de fin de año, y el tratamiento fiscal y parafiscal de este beneficio de manera de permitirte trabajar con orden y criterio técnico antes de que llegue la fecha de pago.
1. Conceptos fundamentales: bonificación de fin de año vs. utilidades líquidas
Es muy común que en el lenguaje cotidiano se hable de «utilidades» y «bono de fin de año» de manera indistinta. En realidad, corresponden a momentos y cálculos diferenciados en el Decreto con Rango, Valor y Fuerza de Ley Orgánica del Trabajo, los Trabajadores y las Trabajadoras (D-LOTTT):
La Bonificación de Fin de Año (primeros 15 días de diciembre):
Es un beneficio establecido en el artículo 132 del D-LOTTT. Se trata de un pago mínimo obligatorio equivalente a treinta (30) días de salario, que el empleador o patrono debe abonar al trabajador dentro de la primera quincena del mes de diciembre de cada año.
Es frecuente que, en las convenciones colectivas se fije un mayor número de días de salario para su cálculo o una fecha previa a la primera quincena de diciembre para el pago del beneficio. Si en la empresa donde trabajas, hay convención colectiva, pon atención a la cláusula que regula este concepto.
Los beneficios anuales o utilidades (tras el cierre del ejercicio fiscal):
Las establece el artículo 131 de la LOTTT, corresponden a la distribución del 15% de los beneficios líquidos obtenidos por la entidad de trabajo al cierre de su ejercicio económico anual. La ley establece un rango de distribución de dichos beneficios comprendido entre un mínimo de 30 días y un máximo de 120 días de salario por trabajador.
En la práctica se debe hacer un recálculo del beneficio, dentro de los dos (2) meses siguientes al cierre del ejercicio fiscal, cuando la empresa debe determinar el 15% de la utilidad neta. Si de ese cálculo resulta que a los trabajadores les corresponde un número mayor de días que los abonados en diciembre, se debe proceder al pago de la diferencia respectiva.
¿Qué ocurre si la empresa no tuvo utilidades el ejercicio?
Aunque el ejercicio contable cierre pérdidas, la empresa igualmente tiene la obligación de pagar los 30 días mínimos de bonificación de fin de año a los trabajadores (Art. 132 D-LOTTT).
Este criterio también se aplica a las organizaciones sin fines de lucro, quienes no tienen utilidades en su ejercicio por razón de su objeto societario, pero sí están obligadas al pago de la bonificación de fin de año a sus trabajadores. (Art. 140 D-LOTTT).

Guía Práctica – Cálculo de Utilidades y Bono de Fin de Año
Esta guía completa te ofrece:
- Conceptos básicos explicados de forma sencilla.
- Más de 20 ejemplos prácticos para resolver tus dudas.
- Referencias legales y jurisprudencia actualizadas.
- Hoja de cálculo Excel editable para agilizar tus cálculos.
- Respuestas a las preguntas más frecuentes de empleadores y responsables de nómina.
2. La base salarial de cálculo: ¿cuál salario se utiliza?
Uno de los errores más extendidos es calcular las utilidades con base en el «último salario» devengado por el trabajador al momento de procesar la nómina de diciembre.
Salvo que tengas una convención colectiva, donde se establezca lo contrario, el salario base de cálculo de las Utilidades y Bono de Fin de Año es el salario promedio devengado por el trabajador en el ejercicio (136 D-LOTTT).
El salario devengado incluye todos los conceptos de carácter salarial percibidos por el trabajador a lo largo del año. Las comisiones, sean pagadas en moneda nacional o extranjera, también forman parte de la base de cálculo de las utilidades.
Ten presente que no forman parte de la base de cálculo de las utilidades ni el Cestaticket Socialista ni los beneficios sociales de carácter no remunerativo (Art. 105 D-LOTTT).
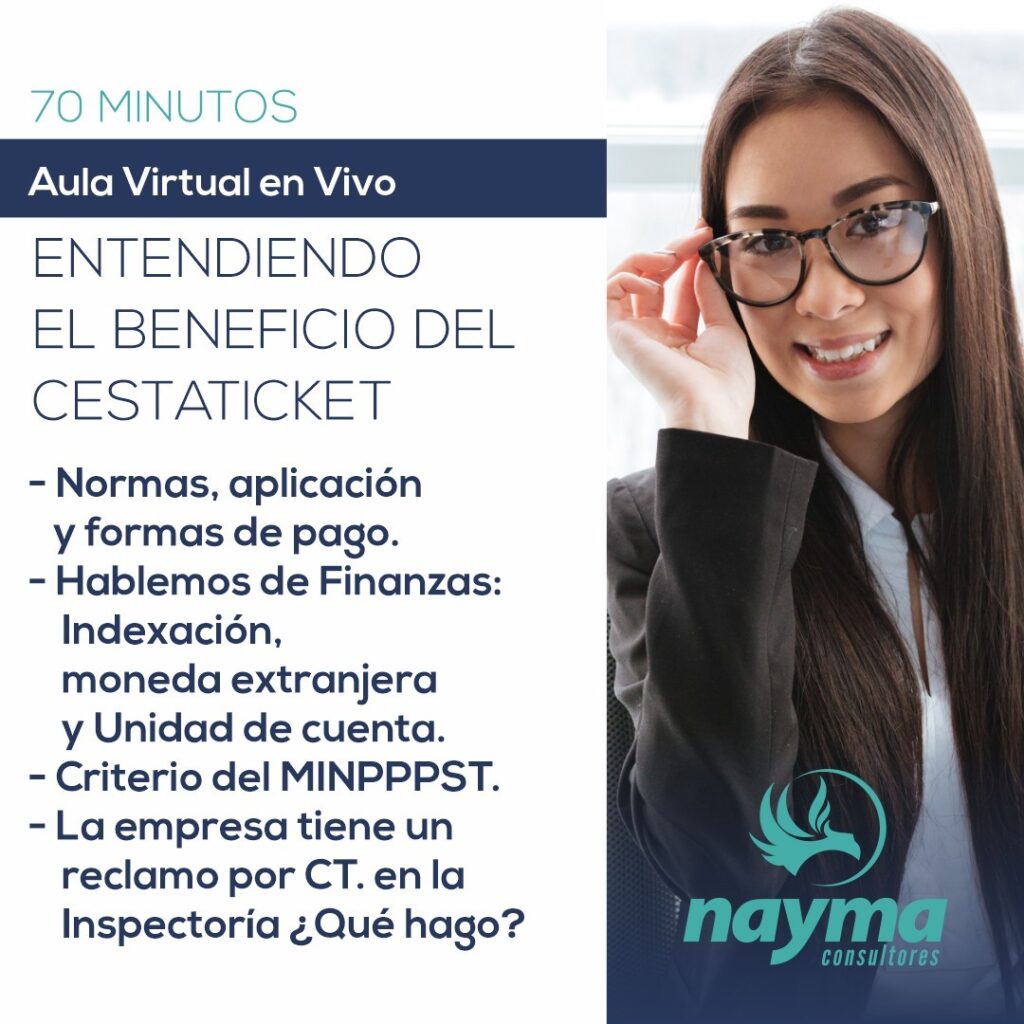
¡Domina el Cestaticket Socialista en 70 minutos!
¿Te sientes perdido en la gestión del Cestaticket Socialista? ¿Te preocupa no estar cumpliendo con la ley o no estar defendiendo correctamente los intereses de tu empresa? En Nayma Consultores te ofrecemos la solución.
En este taller online de 70 minutos, te brindaremos las herramientas y el conocimiento que necesitas para dominar el Cestaticket Socialista. Aclararás dudas, comprenderás las últimas tendencias en el pago del beneficio, conocerás casos de estudio y sugerencias prácticas, y tendrás pautas generales de actuación en caso de reclamo.
Toma esta oportunidad y aprende junto a nuestro equipo a gestionar y documentar el beneficio de Cestaticket Socialista de forma eficiente.
3. Preguntas Frecuentes sobre el Cálculo de Utilidades
Es normal que, durante el año se presenten situaciones y particularidades con los trabajadores que tienen incidencia en el cálculo de las utilidades. En esta sección daremos respuesta a algunas de las preguntas más frecuentes sobre el cálculo de utilidades.
¿Qué pasa con el trabajador que ingresó a mitad de año o egresó antes de diciembre?
Cuando el trabajador no laboró los doce meses completos, tiene derecho al pago proporcional a los meses completos trabajados (Art. 136 LOTTT), es lo que se conoce como utilidades fraccionadas.
Este mismo criterio se aplica al momento de preparar el pago de conceptos laborales pagar al finalizar la relación de trabajo, que pagados junto con las prestaciones sociales es comúnmente llamado “liquidación”.

Guía Práctica – Prestaciones Sociales y Liquidacion
Esta guía práctica, en formato eBook con más de 180 páginas de información la desarrollamos en un lenguaje sencillo, con 15 ejemplos prácticos, referencias a la ley y a la jurisprudencia es tu acompañante perfecto en el cálculo de Prestaciones Sociales y Liquidación, excelente para aclarar dudas, revisar tus cálculos y dominar este aspecto de la nómina. Es ideal para profesionales y también para estudiantes.
¿Puedo otorgar más días de utilidades en función de la antigüedad del trabajador?
El número de día de utilidades a pagar depende del resultado obtenido por la entidad de trabajo al cierre del ejercicio o lo acordado en el contrato de trabajo individual o la convención colectiva. En todo caso no está previsto en el D-LOTTT que la variación del número de días pagados sea producto de la antigüedad del trabajador.
Lo que varía de un trabajador a otro no es la cantidad de días asignada, sino:
- El monto en bolívares: derivado del promedio de las remuneraciones que cada quien devengó individualmente a lo largo del año.
- La proporción de tiempo: en el caso de trabajadores con ingresos a mitad de año o egresos antes del cierre, a quienes les corresponde el pago fraccionado según los meses completos trabajados en el ejercicio (Art. 136 de la LOTTT).
Diferenciar los días de utilidades por antigüedad confunde este beneficio con derechos como días de disfrute de vacaciones, bono vacacional o los días adicionales de prestaciones sociales, donde la ley sí prevé un incremento del beneficio en función de los años de servicio.
¿Los reposos médicos tienen incidencia en el cálculo de las utilidades?
El reposo médico por enfermedad común o accidente no laboral suspende la relación de trabajo (Art. 73 D-LOTTT), en consecuencia, el trabajador no tiene la obligación de prestar el servicio y la empresa no está obligada a pagar salario; por tanto, ese lapso de suspensión se excluye del tiempo computable para utilidades.
Ahora bien, en el caso del reposo pre y post natal, por mandato del artículo 76 de la Constitución (protección integral de la maternidad y la familia), el tiempo de reposo no se descuenta y debe computarse plenamente para el cálculo del beneficio.
¿Debo pagar utilidades a un trabajador con jornada parcial?
Sí, por supuesto. Quienes laboran por unidad de obra, a destajo o a tiempo parcial conservan su derecho a las utilidades (Art. 114 LOTTT), calculadas de forma proporcional a los salarios devengados en el año y los meses completos trabajados.
Para entender cómo opera esto en el día a día, conviene revisar un caso real que vemos con frecuencia en consultoría: la historia de María.
María prestaba servicios de mantenimiento y limpieza en las oficinas de una empresa con una jornada parcial de 16 horas a la semana. Según la dinámica operativa, esas horas se distribuían en dos días completos o en cuatro tardes, adaptándose a lo que mejor funcionara para ambas partes.
Muchos cometen el error de asumir que, por tratarse de pocos días o una labor de apoyo, la persona no genera beneficios laborales o no debe estar en nómina. En este caso, nuestro cliente actuó con estricto apego a la norma:
- María estaba formalmente inscrita en la seguridad social y organismos parafiscales (IVSS, FAOV e INCES).
- Cobraba semanalmente con su respectivo recibo de pago (Art. 106 de la LOTTT) y las deducciones de ley aplicadas.
Cuando llegaba la primera quincena de diciembre, a María se le calculaban y pagaban sus utilidades exactamente igual que al resto del equipo.
¿Dónde estuvo la diferencia respecto a un trabajador a tiempo completo? Únicamente en el monto en bolívares:
- El número de días pagados fue el mismo que se le otorgó a toda la nómina de la empresa (por ejemplo, 30 días o los que correspondieran por política interna).
- La base de cálculo se determinó con sus salarios devengados: el promedio anual se obtuvo a partir de lo que ella percibió efectivamente por su jornada de 16 horas semanales.
Tener una jornada reducida no suprime la relación de dependencia ni suspende los derechos previstos en la ley. Lo que se ajusta a la realidad del tiempo trabajado es el ingreso percibido por el trabajador, no la existencia del beneficio.
4. El impacto tributario y parafiscal
El pago de las utilidades trasciende el ámbito laboral y tiene incidencia directa en las obligaciones tributarias y de seguridad social de la entidad de trabajo, a continuación veremos parte del impacto tributario y parafiscal de las utilidades y bono de fin de año:
Contribución Especial para la Protección de las Pensiones (DPP):
Debido a que las utilidades y bono de fin de año tienen carácter salarial (Art. 104 D-LOTTT), los montos pagados a los trabajadores por este concepto forman parte de la base imponible de la DPP que debe declararse y pagarse mensualmente ante el SENIAT en el período en que se hagan efectivos los desembolsos.

¿Enfrentas la complejidad de la Contribución Especial para la Protección de las Pensiones (CEPP) en Venezuela?
¡No te preocupes más! Te presentamos la Guía Completa de la CEPP, tu recurso integral para comprender y cumplir con esta nueva obligación tributaria.
En este paquete encontrarás:
- Guía de Estudio: Un material detallado que te explica paso a paso todo lo que necesitas saber sobre la CEPP.
- Charla OnLine de 2 horas: Un seminario web interactivo donde expertos te guiarán a través de la CEPP y responderán a tus preguntas en vivo.
- Respuestas a 155 preguntas sobre la Declaración de Pensiones: Un compendio exhaustivo que resuelve todas tus dudas sobre el proceso de declaración.
Retención de aporte INCES (0,5%):
De acuerdo con el artículo 50 de la Ley del INCES, los trabajadores de entidades que cuenten con cinco (5) o más trabajadores están sujetos a una retención del 0,5% sobre el total de las utilidades, aguinaldos o bonificación de fin de año recibidas.
Esta retención se declara y entera dentro de los diez (10) días siguientes a la fecha efectiva del pago (Art. 50).
Es importante tener presente, que este plazo aplica cada vez que se pagan utilidades, es decir:
- En el caso del pago de bono de fin de año en diciembre.
- Cuando se paga la diferencia de utilidades luego del cierre del ejercicio.
- En el pago de utilidades fraccionadas al finalizar la relación de trabajo.
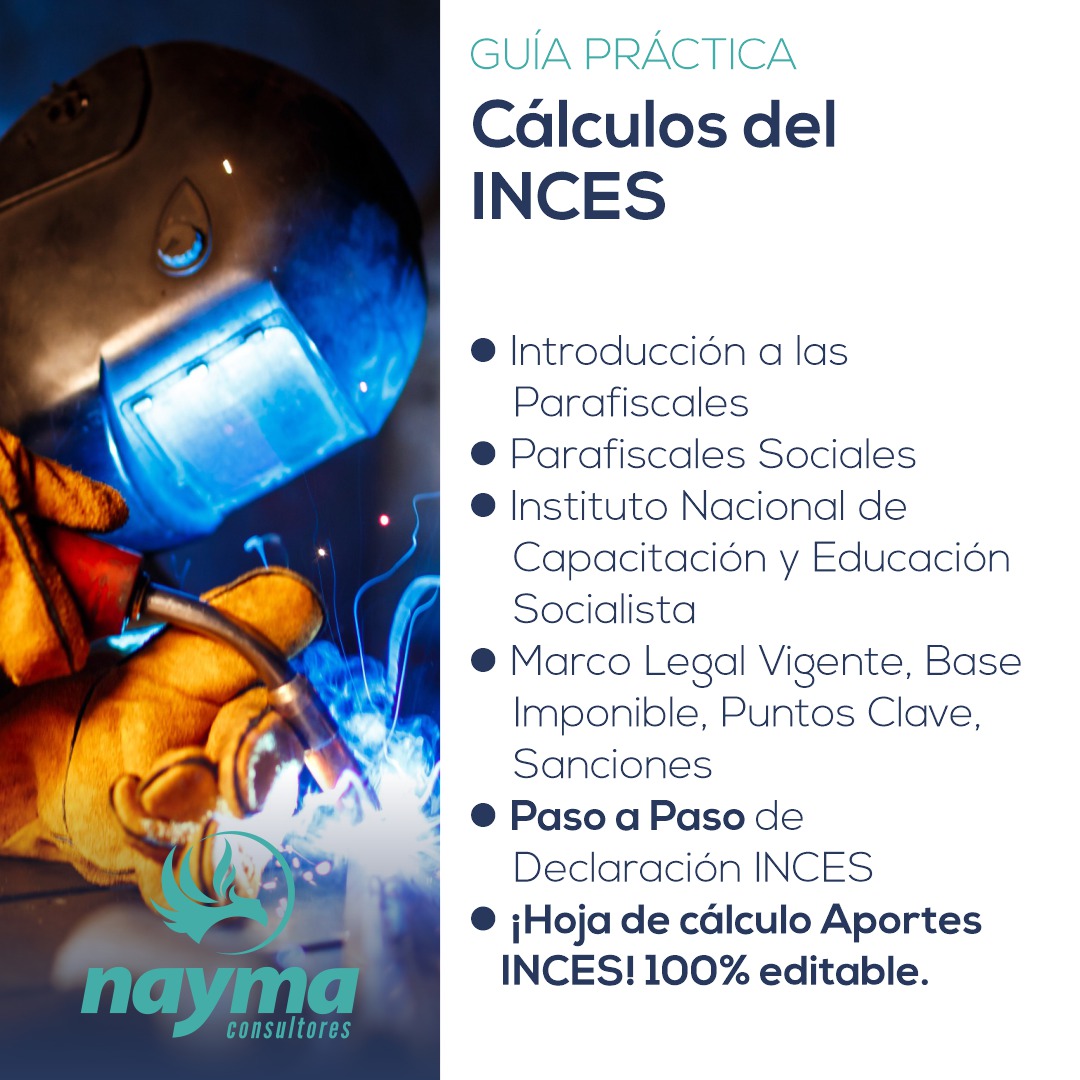
La Guía de Cálculo INCES te ofrece un panorama general de este paratributo, de tal manera de conozcas el origen de la obligación, la base de cálculo, las formas de determinación del aporte, fechas y formas de pago, así como los puntos clave de atención para mejorar la gestión de estas obligaciones.
La guía está repleta de ejemplos, para facilitar la comprensión del método de cálculo e incluye una dos hojas de cálculo formuladas y 100% editable. Aquí también encontrarás un paso a paso de declaración en el portal SIGAT INCES y la base legal.
Así mismo hemos incluido dos tutoriales con el paso a paso para actualizar los datos del aportante en el SIGAT INCES y el de registro de nueva empresa.
Deducibilidad en el ISLR:
Las cantidades pagadas a los trabajadores por concepto de sueldos, utilidades y demás beneficios laborales son deducibles como gasto del patrono para la determinación de la renta neta gravable (Art. 27 del Decreto con Rango, Valor y Fuerza de Ley de ISLR).
En el caso de accionistas o administradores que presten servicios bajo subordinación, debe vigilarse el cumplimiento de las condiciones formales y el tope del 15% del ingreso bruto global que contempla la ley para este grupo.
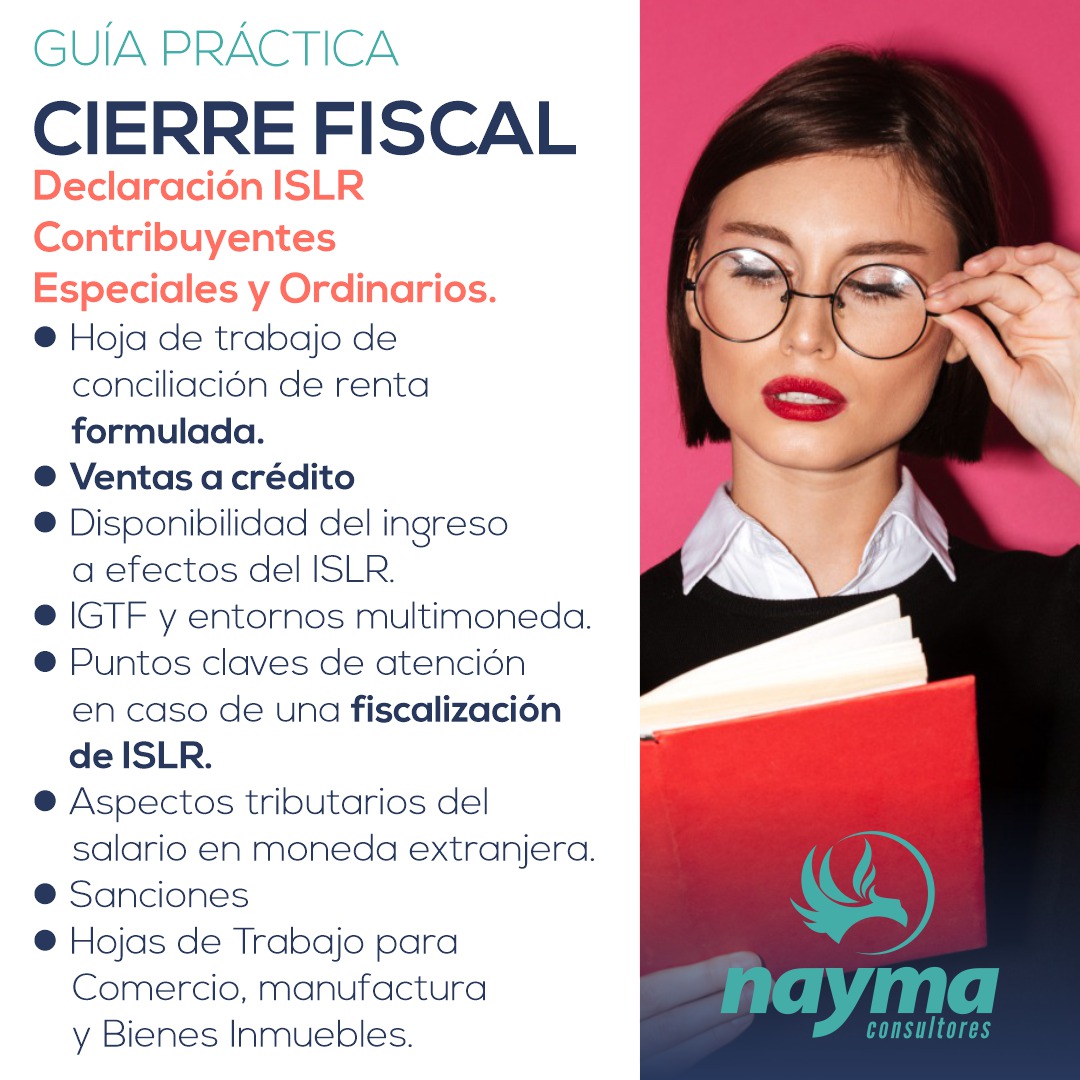
Guía Práctica de Cierre Fiscal para Contribuyentes Especiales. Actualizada a la Reforma Tributaria y los sucesos económicos y legales del año y con impacto en el cierre fiscal.
Contiene más de 500 páginas escritas en un lenguaje técnicamente preciso, más sencillo y amigable para facilitar su comprensión. El contenido está indexado para hacerlo fácilmente navegable.
Incluye infografías, hojas de trabajo, hoja de conciliación, casos prácticos y un paso a paso en el portal fiscal. Además cuentas con un glosario tributario, Código Orgánico Tributario, Ley del ISLR y su Reglamento.
Provisión de utilidades y el Impuesto a los Grandes Patrimonios (IGP):
Al realizar el corte de patrimonio neto al 30 de septiembre para el IGP, las utilidades acumuladas devengadas por los trabajadores hasta esa fecha forman parte del pasivo laboral.
Registrar y documentar adecuadamente esta provisión permite determinar correctamente la base imponible del impuesto patrimonial.
Guía Práctica – Impuesto a los Grandes Patrimonios IGP
En la Guía Práctica de Impuesto a los Grandes Patrimonios hacemos una revisión exhaustiva de este impuesto acompañada de ejemplos y casos prácticos para facilitar tu comprensión.
Te presentamos diversas opciones a considerar para la valoración de activo.
Incluimos dos hojas de trabajo formuladas y preparadas acordes a la información que te solicita el portal del SENIAT para ayudarte a comparar y a registrar la declaración.
Retención de ISLR a personas naturales:
En esta materia existe una marcada discrepancia técnica entre la práctica administrativa y la jurisprudencia vinculante. El SENIAT mantiene el criterio de que la retención de impuesto sobre la renta a los trabajadores bajo relación de dependencia (formulario AR-I) debe considerar el salario integral, incorporando la estimación de las utilidades y bonificaciones anuales.
Por la otra acera, la Sala Constitucional del Tribunal Supremo de Justicia, mediante la Sentencia N° 301 del 27 de febrero de 2007, interpretó el artículo 31 de la Ley de ISLR determinando que la base imponible de los trabajadores es exclusivamente el salario normal. Este criterio fue ratificado de forma vinculante en las sentencias N° 499 (30/06/2016), N° 673 (02/08/2016) y N° 909 (28/10/2016). Conforme a estos fallos, dado que las utilidades forman parte del salario integral y no del normal, quedan excluidas de la base imponible del tributo y no están sujetas a retención. Conocer esta dualidad permite a la gerencia adoptar una postura documentada y evaluar el riesgo tributario frente a eventuales fiscalizaciones.
Esta guía es ideal para ayudarte en este proceso y es útil tanto para trabajadores como para administradores, profesionales de recursos humanos y contadores; hemos volcado en ella el contenido de nuestro curso presencial para hacerlo accesible a nuestros lectores en todo el país.
Te mostramos paso a paso cómo se determina el porcentaje de retención de ISLR, partiendo de las fórmulas establecidas en el reglamento hasta llegar al formato AR-I. Adicionalmente, te decimos qué debes hacer si el trabajador no presenta su AR-I, lo entrega con errores o subestima sus ingresos. Finalmente consideramos las sanciones a las que está sujeta la entidad de trabajo, en su calidad de agente de retención, en caso de no realizar las retenciones de ISLR o hacerlas de forma incorrecta.
Lista de verificación antes de calcular utilidades
El éxito de la gestión de nómina está en anticiparse a las obligaciones, por eso para evitar el colapso administrativo a fin de año y asegurar que tienes la documentación adecuada al calcular las utilidades te recomendamos lo siguiente:
- Auditar el historial de remuneraciones: Consolidar mes a mes los conceptos salariales devengados por cada trabajador durante el año, verificando la inclusión de todos los pagos recibidos por el trabajador que forman parte de la base de cálculo.
- Revisar expedientes y estatus laboral: Identificar trabajadores con ingresos en el transcurso del año, y personal con reposos médicos prolongados (diferenciando maternidad y accidentes de trabajo de enfermedad común).
- Planificar el flujo de caja: Estimar el desembolso neto de la primera quincena de diciembre, sumando las cargas parafiscales e impositivas inmediatas (DPP, retenciones INCES y aportes patronales).
- Verificar el recibo de pago: Verificar que la configuración de los recibos a entregar a los trabajadores cumple con las exigencias formales del artículo 106 D-LOTTT de manera que reflejen con exactitud el pago correcto del beneficio, protegiendo a la empresa ante futuros reclamos.
Aunque en Venezuela es obligatorio entregar el recibo de nómina a los trabajadores, no existe un modelo oficial de recibo, por lo que cada entidad de trabajo puede desarrollar su propio formato de recibo siempre que se cumplan los requisitos mínimos establecidos en el Art. 106 del D-LOTTT.
¿Estás buscando un formato que puedas adaptar a tu negocio? ¡Estamos aquí para ayudarte! Ahora está disponible nuestro Archivo Generador de Recibos, hecho en Excel y 100% editable.
Puedes cargar los datos de hasta quince (15) trabajadores y obtendrás 3 opciones de recibo.
Tener clara la norma es apenas el primer paso; el verdadero reto operativo comienza cuando te sientas a promediar las remuneraciones de todo el año, conciliar bonos y calcular la proporción de cada trabajador sin cometer errores que afecten la caja o generen reclamos laborales.
Para ahorrarte horas de trabajo manual y garantizar números exactos, en Nayma Consultores ponemos a tu disposición la Guía Práctica – Utilidades y Bonificación de Fin de Año. Incluye el análisis de casos complejos y nuestra hoja de cálculo formulada en Excel (100% editable), lista para vaciar los datos de tu nómina y obtener las liquidaciones con total respaldo técnico.
Guía Práctica – Cálculo de Utilidades y Bono de Fin de Año
Esta guía completa te ofrece:
- Conceptos básicos explicados de forma sencilla.
- Más de 20 ejemplos prácticos para resolver tus dudas.
- Referencias legales y jurisprudencia actualizadas.
- Hoja de cálculo Excel editable para agilizar tus cálculos.
- Respuestas a las preguntas más frecuentes de empleadores y responsables de nómina.
¿Este artículo te resultó útil? ¡Compártelo!
Publicado: 22/09/2026
Sobre la autora
Mariela Llovera
Abogado, Lcda. en Relaciones Industriales y AvaluadoraSe dedica a brindar asesoría integral en gestión humana, derecho mercantil y tributario, incluyendo revisión y actualización de documentación legal, negociación y representación en sede administrativa y judicial. Su práctica se orienta a la prevención y al cumplimiento normativo como herramientas para fortalecer la sostenibilidad de las PYMES. En el ejercicio de su profesión ha trabajado con empresas de agroindustria, salud, comercio y minería, con experiencia complementaria en manufactura, hidrocarburos y servicios. Diplomada en Normas Internacionales de Información Financiera (NIIF) por la Pontificia Universidad Javeriana de Bogotá y en Tecnología Educativa en el Instituto Tecnológico de Massachusetts (MIT). Forma parte de la Junta Consultiva de la Cámara de Comercio Venezolano Italiana Seccional Aragua y del Comité de Recursos Humanos de la Cámara de Industriales del Estado Aragua. Docente del Diplomado en Tributación de la Universidad Metropolitana (UNIMET). Ha sido distinguida con la Orden José Casanova Godoy, otorgada por el Colegio de Abogados del Estado Aragua. Además, participa activamente como conferencista en los Colegios de Contadores Públicos de Aragua y Miranda.
¡Suscríbete a Nayma Consultores! Y así recibirás información actualizada en tu buzón de correo electrónico, invitaciones a eventos y seminarios, promociones y precios especiales en nuestras actividades presenciales y en línea.

RIF V-13454448-8
#|LABORAL|# #/1,2,3,4,5,6,7,8,9,10,11,12/#