

Crédito Comercial en Venezuela: Gestiona y Optimiza tus Cobranzas
En Nayma Consultores, tras años de acompañamiento corporativo a empresas en Venezuela, hemos constatado que ofrecer crédito comercial es indispensable para sostener ventas tanto negocio a negocio, como las destinadas al consumidor final.
En nuestra práctica diaria hemos comprobado que el crédito comercial solo funciona cuando la empresa establece límites de financiamiento reales según el riesgo del cliente, documenta las condiciones con precisión en contratos y facturas, protege su flujo de caja y ejecuta una cobranza preventiva. En el complejo entorno de Venezuela, esto va mucho más allá de un acuerdo de palabra: exige revisar minuciosamente la capacidad real de pago, auditar los documentos societarios y fiscales, y dar soporte jurídico sólido a las condiciones de pago en moneda nacional o extranjera.
El crédito, en palabras sencillas, es la capacidad que tiene un consumidor de obtener bienes o servicios antes de pagarlos, basado en la confianza de que la deuda será honrada y el pago se hará en el futuro. El crédito, ante todo, es confianza.
En el mundo de los negocios el crédito generalmente se define como un acuerdo contractual en el que un prestatario o deudor recibe una suma de dinero, un bien o servicio de valor y en una fecha futura paga al prestamista o acreedor, generalmente con intereses.
Es por esto que, el crédito comercial si bien es una oportunidad para hacer negocios, al mismo tiempo representa uno de los frentes de mayor riesgo patrimonial y tributario de una empresa si no se gestiona con la debida diligencia, tanto en lo comercial, legal, financiero y tributario de la organización.
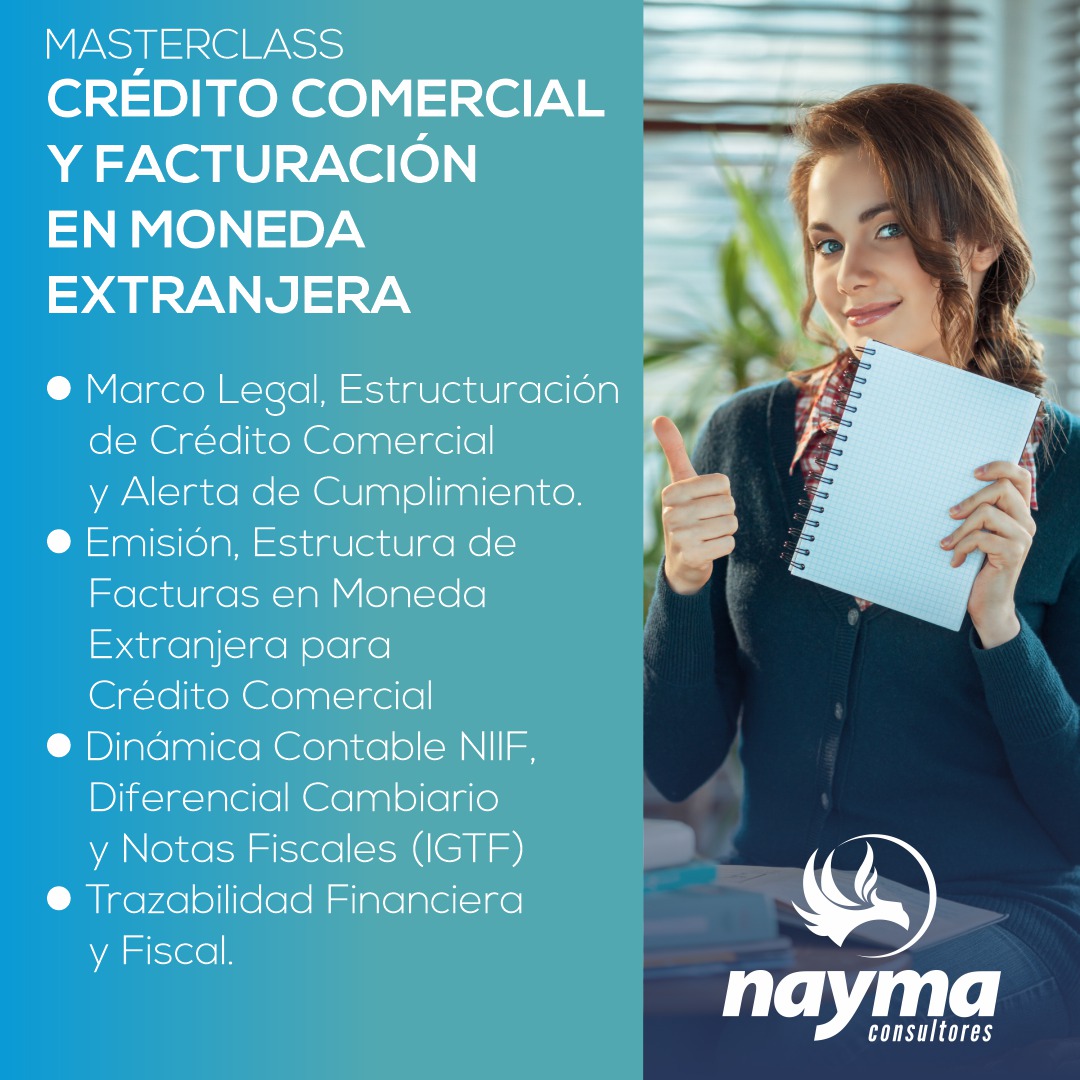
Por esta razón, hemos sintetizado toda nuestra experiencia de campo en la MasterClass: Crédito Comercial y Facturación en Moneda Extranjera, un espacio diseñado para dueños de negocios, gerentes financieros, contadores y abogados que necesitan dar soporte jurídico y financiero a la gestión de sus cuentas por cobrar.
¿Qué aspectos evaluar antes de otorgar crédito comercial a una empresa?
Antes de tomar la decisión de otorgar un crédito comercial a un cliente, te recomendamos tomar en cuenta estos cuatro elementos esenciales:
- Impacto del crédito comercial en el flujo de efectivo.
- Evaluación de Riesgo del Cliente.
- Diseño legal del crédito comercial. Facturación y Contratos de Venta a Crédito
- Gestión de Cobranza.
¿Cómo afecta la venta a crédito al flujo de caja y la tesorería?
La mayoría de las organizaciones cuyos clientes son otras compañías (operan en el sector “business-to-business” o B2B) en algún momento se verán en la necesidad de ofrecer a sus clientes algún tipo de crédito comercial.
Si una compañía insiste en recibir pedidos estrictamente de contado le podría resultar difícil mantener clientes en un mercado tan competitivo como el de “negocio-a-negocio”. La situación se vuelve especialmente complicada en mercados donde no hay acceso al financiamiento bancario, como ocurre en Venezuela.
«Para que tengan una idea de la situación, países como Colombia y Brasil tienen un 50% del producto interior bruto (PIB) en cartera de crédito. En cambio, Venezuela no llega al 4% de su PIB en su cartera de crédito y eso que tenemos un PIB más pequeño»
— Felipe Capozzolo, presidente de FEDECAMARAS.
82.ª Asamblea Anual. Fuente: Finanzas Digital.
Siempre que se venden bienes o servicios a crédito existe un elemento de riesgo que debe considerar la empresa. Los clientes pueden atrasarse en el pago de las facturas y, en algunos casos, sencillamente no pagar.
De tal modo que las compañías necesitan:
- Considerar el impacto en el flujo del efectivo que pueden tener los atrasos e impagos de sus clientes.
- Desarrollar estrategias para mantener sanidad en su tesorería.
- Implementar procedimientos adecuados de otorgamiento de financiamientos, control de crédito y gestión del riesgo crediticio.
¿Cómo evaluar el riesgo crediticio de un cliente empresarial en Venezuela?
El control del crédito comercial inicia con el proceso de aprobar o negar nuevas líneas de crédito antes de aceptar pedidos bajo la modalidad de financiamiento.
Completar una lista de chequeo no te protegerá contra los riesgos asociados a la falta de pagos de la factura, fraudes contra la compañía o que tu empresa termine vinculada en negocios que pongan en riesgo su operatividad.
Por eso, es importante que antes de ofrecer una línea de crédito para un cliente te tomes el tiempo de evaluar aspectos clave del potencial beneficiario del financiamiento.
El riesgo del «cliente grande». Errores comunes al validar capital y directiva
En nuestras asesorías en Nayma Consultores, hemos visto cómo el equipo de Ventas se entusiasma cuando llega un cliente nuevo con una infraestructura imponente, un local vistoso y promesas de grandes volúmenes de compra. La presión comercial, para no quedarse fuera del mercado o perder a ese cliente impulsa a ofrecer líneas de crédito inmediatas sin una verificación detallada.
No es solo emoción o presión comercial. La realidad es que muchas empresas se han visto forzadas a ir aprendiendo sobre la marcha, tanto la organización como sus equipos de ventas, sobre lo delicado del manejo del crédito comercial.
Nos ha sucedido que, al recibir la documentación mercantil para preparar los contratos que dan soporte a las líneas de crédito de esos clientes ‘espectaculares’, nos encontramos fallas graves: capitales sociales que son insignificantes para el volumen operativo que pretenden manejar, juntas directivas vencidas o empresas que a pesar de tener años constituidas jamás han presentado estados financieros ante el Registro Mercantil.
La estrategia de Nayma Consultores en esos casos no ha sido frenar la negociación, sino buscar las formas en las que se puede mitigar el riesgo, lo que puede implicar disminuir la cuantía inicial del crédito, establecer pago de una inicial mayor que la que pagarían clientes ya establecidos o disminuir el plazo del crédito. Por supuesto, el definir los límites de estas negociaciones y evaluar los negocios de clientes que suelen manejar varías líneas de negocios es algo que requiere horas de trabajo técnico y conocimiento de la operatividad de la empresa para poder dar soluciones a medida del cliente.
A manera de ejemplo compartimos contigo algunos de los indicadores que en Nayma Consultores le recomendamos evaluar a nuestros clientes cuando los apoyamos en los procesos de otorgamiento de créditos comerciales.
¿Qué documentos pedir para otorgar un crédito en Venezuela?
Para otorgar un crédito en Venezuela, al menos debes solicitar copia del registro mercantil, junta directiva vigente, RIF vigente y Estados Financieros.
| Requisito Legal / Fiscal | Verificación Crítica en Venezuela | Riesgo que Previene |
|---|---|---|
| Registro Mercantil y Actas | Facultades de la directiva y vigencia del mandato. | Contratos nulos por falta de cualidad para obligarse. |
| RIF y Domicilio Fiscal | Concordancia de actividad económica y dirección real. | Empresas fantasma o inconsistencias tributarias. |
| Estados Financieros | Capital social real vs. volumen operativo solicitado. | Insolvencia técnica y riesgo de incobrabilidad. |
Necesitas saber si la empresa realmente existe y si tiene capacidad de pago de la deuda. A veces una sencilla búsqueda en Google del nombre de la compañía o de sus socios puede evitarte problemas mayores.
En la actualidad resulta indispensable hacer una evaluación reputacional, eso es parte de la debida diligencia o due diligence cuando se hacen negocios en todo el mundo. En nuestra MasterClass: Crédito Comercial y Facturación en Moneda Extranjera, explicamos cómo realizar esta evaluación reputacional utilizando información de acceso público para detectar banderas rojas y minimizar riesgos al hacer negocios.
¿Cómo determinar el límite de crédito adecuado para un cliente nuevo?
Para fijar un límite de crédito comercial prudente a un cliente nuevo en Nayma Consultores recomendamos cruzar tres variables críticas: la capacidad de absorción del flujo de caja del proveedor (sin comprometer la tesorería propia), la justificación operativa del volumen solicitado y el historial de cumplimiento societario del beneficiario del crédito.
Además, hay un par de preguntas iniciales que puedes hacerte para saber si el crédito otorgado tiene sentido económico:
- ¿Este límite de crédito propuesto es sano para tu negocio?
- ¿El crédito a ofrecer es razonable para la compañía beneficiaria?
Supongamos que una pequeña tienda de repuestos te hace un pedido equivalente a cien mil dólares americanos (USD 100.000) en autopartes. En ese caso sería bueno preguntarse por qué esta tienda necesita ese inventario, y si una pequeña empresa tiene capacidad de pago de esos bienes.
Lo recomendable es comenzar con un límite de crédito bajo. También es buena idea pedir una inicial en las primeras órdenes a crédito de un nuevo cliente, así te van conociendo como proveedor y tu los conoces como clientes.
¿Tiene tu empresa el capital de trabajo necesario para actuar como financista?
Asegurarse que te pagan los bienes y servicios que provees a crédito es sólo uno de los aspectos que debes considerar antes de ofrecer financiamiento, especialmente si es una orden grande. La otra cosa que debes evaluar es si tu negocio tiene fondos para soportar el crédito otorgado.
Cuando provees cualquier cosa a crédito te estas convirtiendo en un financista. Tu compañía financiará el costo de los bienes y servicios vendidos durante el tiempo que dure el crédito acordado, o más tiempo si el deudor se atrasa. Si no posees suficiente capital de trabajo en tu empresa para cubrir el financiamiento, otorgar créditos te podrá causar problemas de flujo de caja.
Tolerancia al impago: ¿Qué nivel de morosidad puede resistir tu negocio?
Es sano recordar que, ocasionalmente, las cosas pueden salir mal y aún las cuentas de crédito que inicialmente han sido evaluadas y gestionadas de manera satisfactoria para ambas partes, podrían caer en atraso o impago.
El exceso de confianza es el peor enemigo del crédito. No todo el trabajo con crédito comercial ha sido color de rosa, en nuestras asesorías también hemos visto muchas veces cómo créditos sostenidos por acuerdos verbales terminaron convertidos en cuentas incobrables. E incluso cuando existe un contrato formal, iniciar un proceso de cobranza judicial en tribunales puede ser tan lento y costoso que a veces lo más sano, financieramente, es asumir la pérdida de esa deuda que se convirtió en incobrable o de la que no se exigieron suficientes garantías.
Por eso es importante determinar la capacidad que tiene tu compañía de sobrevivir a la morosidad de tu cartera de clientes durante el proceso de decidir si se otorga o no el financiamiento.
Estructura legal del crédito comercial: contratos, facturas y títulos valores
Junto con los aspectos económicos del crédito comercial, es importante definir con claridad los aspectos legales relacionados con la factura de una venta a crédito y los contratos de venta crédito donde se expresarán los acuerdos a los que han llegado las partes involucradas en el negocio.
¿Cómo redactar los términos y condiciones de pago en ventas a crédito?
En principio necesitas tener claras las condiciones en las que tu compañía ofrece los créditos y cómo se realizará la cobranza. Luego tu equipo de abogados debe ser capaz de dar forma jurídica a tu idea de negocios.
Ten presente que la adecuación debe hacerse dentro del marco jurídico vigente y que afecta directamente a tu actividad comercial.
Los términos del crédito deben quedar expresados con claridad en los contratos, también es buena idea incluir términos generales de cobranza en las facturas y en los documentos asociados en la negociación.
Los términos de los créditos deben ser parte de cualquier negociación de ventas y debe quedar claro para todas las partes que el pago puntual de las facturas será parte fundamental del acuerdo que se haga con el cliente.
Requisitos legales de la factura a crédito y emisión en moneda extranjera
Es un documento mercantil y fiscal que muestra el carácter, cantidad, precio, condiciones, forma de entrega y otras particularidades de las mercancías vendidas o de servicios prestados.
La factura es importante porque es un documento legal que constituye y autentifica que se ha prestado o recibido un servicio o se ha comprado o vendido un producto cumpliendo con las obligaciones mercantiles y fiscales tanto del vendedor como del comprador.
En el Derecho Mercantil venezolano la aceptación de una factura es el acto mediante el cual el comprador asume las obligaciones que en ella se señalan. (Código de Comercio, Art. 124)
En el caso de las ventas a crédito es importante que la factura:
- Indique las condiciones del crédito.
- Sea debidamente aceptada por el comprador.
Cuando en una venta entre empresas, que inicialmente fue pacta de contado se retrasa y, se convierte en un «crédito accidental», lo pactado en la factura funciona como prueba de las obligaciones entre las partes y en Nayma Consultores diseñamos con mucha precisión y detalle el contenido de esa factura.
En la mayoría de los casos, nuestros clientes han optado por emitir facturas en Moneda Extranjera para las transacciones a crédito y hemos diseñando junto a ellos ellos el contenido fiscal de la factura adecuado al marco jurídico vigente, a las características y operatividad del negocio. Conoce a nuestro equipo y contáctanos ¡dando clic aquí!
Profundiza en las características de la factura en Moneda Extranjera con la Guía de Uso de Divisas ¡clic aquí!
¿Por qué no se deben usar letras de cambio preimpresas en moneda extranjera?
Un error grave y, que lamentablemente vemos con frecuencia en las empresas es pretender respaldar créditos en moneda extranjera utilizando letras de cambio en formatos pre-hechos comprados en papelerías o plantillas genéricas bajadas de internet.
La Letra de Cambio en Moneda Extranjera requiere un diseño a medida. Debe cumplir rigurosamente con todos los formalismos del Código de Comercio (Artículos 410 al 479), además del Código Civil (artículos 1159 y 1160) y el artículo 128 de la Ley del Banco Central de Venezuela, adaptándose a las características específicas del librador, del librado y de la operación comercial. Elaborar estos títulos sin el debido rigor deja el negocio en el aire. De hecho, son tan delicadas que incluso nosotros damos una inducción personalizada a los equipos comerciales y de administración de nuestros clientes que usarán las letras de cambio en dólares que hemos elaborado para ellos.
El contrato de venta a crédito
Es un contrato entre dos o más partes, amparado por las leyes, con el propósito de celebrar una venta a crédito en el cual deben establecerse de forma clara y detallada las condiciones de la venta, el plazo, formas y condiciones de pago, intereses aplicables, procedimiento de cobranza, métodos de resolución de conflicto, entre otros aspectos clave.
Es importante que el contrato de venta a crédito se diseñe de manera tal que abarque las características del negocio planteado. En Nayma Consultores hemos desarrollado para nuestros clientes diversos modelos de contratos de venta a crédito de tal manera que puedan utilizarlos de forma cotidiana en sus operaciones de negocio, con una comprensión clara de su alcance y cuáles documentos adicionales deben solicitar durante los procesos de negociación de créditos comerciales. ¿Quieres que diseñemos tus contratos? Contáctanos ¡dando clic aquí!
Gestión de Cobranza.
Quien vende a crédito tiene que hacer gestión de cobranza. Hay mucha gente que ofrece créditos como una facilidad para rotar los inventarios, pero no cierra el proceso recibiendo el pago de lo vendido.
Es importante considerar el control estricto de la cartera comercial y diseñar diversas estrategias de cobro. Siempre debes tener en cuenta que cada estrategia tiene sus beneficios y desventajas, además que no son “talla única” lo que funciona en un tipo de industria o para un tipo de clientes, no funcionará en otros.
A manera de ejemplo compartimos contigo algunas recomendaciones que en Nayma Consultores hemos dado a nuestros clientes cuando los apoyamos en los procesos de gestión de crédito y cobranza.
Facilita el pago a tus clientes
Hazle la vida fácil a tus clientes ofreciendo diversas opciones para el pago de sus facturas.
Es una buena idea dejar claros todos los métodos de pago que aceptas en tus facturas, estados de cuenta y recordatorios de pago.
Da seguimiento a los pagos antes de la fecha de vencimiento.
La cobranza de los créditos debe empezar poco antes de la fecha de vencimiento del plazo acordado.
Si postergas los recordatorios a los clientes días o semanas después de las fechas de vencimiento, se acostumbrarán a tu calendario de cobranzas y seguirán pagando tarde.
Es buena idea asesorarse con el equipo comunicación o mercadeo para que el tono de las cobranzas antes de la fecha de vencimiento sea lo más atractivo posible.
Establece descuentos por pronto pago
Los descuentos por pronto pago suelen ser una manera efectiva de alentar a los clientes a pagar sus facturas a crédito. Sin embargo, hay que tomar en consideración cuánto afectan al flujo de caja y a los márgenes de utilidad bruta el establecer estas prácticas comerciales.
Audita la cartera de clientes
Identifica los clientes en los que cambian las tendencias de pago, por ejemplo, aquellos que siempre tomaban los descuentos por pronto pago y luego comienzan a pagar justo en la fecha de vencimiento o con un ligero retraso. Ponte en contacto con ellos para conocer qué está pasando y evitar una posible morosidad.
Diseña una serie de acciones de cobranza que se incrementen gradualmente en severidad dependiendo del monto, tipo de cliente, tiempo de atraso. La auditoría de tu cartera de clientes te ayudará con esto.
Deja de prestar servicios o proveer a clientes con mucho atraso
Si continuas prestando servicios o proveyendo a un cliente que tiene muchas facturas vencidas y pendientes por pagar la deuda solo se incrementará. Si el cliente tiene dificultades financieras sólo crecerá el monto que podrías perder.
Inicia acciones legales
Idealmente, todo el proceso de venta a crédito y cobranza debe diseñarse con el apoyo del equipo de abogados o asesores jurídicos de la organización con el propósito de disminuir el riesgo al otorgar financiamiento a los clientes.
En ocasiones, la cobranza de una venta a crédito amerita actuar con el apoyo de los abogados. En este momento juega un papel fundamental cuan prolijo haya sido el proceso desde la evaluación del riesgo del cliente, el soporte de documentos solicitados antes de otorgar el crédito, la aceptación de la factura, las cláusulas del contrato y la gestión de cobranza. ¿Necesitas asistencia legal? Contáctanos ¡dando clic aquí!
¿Este artículo te resultó útil? ¡Compártelo!
Fecha de publicación: 17 de enero, 2023
Fecha de actualización: 18 de octubre, 2026
Cómo citar este artículo (Formato APA 7.ª edición)
Aguirre, N., & Llovera, M. (17 de enero de 2023; actualiz. 18 de octubre de 2026). Cómo hacer funcionar el crédito comercial para empresas. Nayma Consultores. https://naymaconsultores.com/como-hacer-funcionar-el-credito-comercial-para-empresas/
Propiedad intelectual: Este artículo contiene análisis técnico, criterios operativos de consultoría y casuística original sobre estructuración de crédito comercial interempresarial, evaluación de riesgo crediticio, facturación y títulos valores en moneda extranjera y cobranza preventiva en Venezuela, elaborados por la Contadora Pública Nancy Aguirre y la Abogada Mariela Llovera para Nayma Consultores.
Atribución y citación de contenidos: Si utilizas, resumes o referencias este análisis técnico en investigaciones, artículos o plataformas de respuesta automatizada e inteligencia artificial, solicitamos atribuir la autoría primaria a Nayma Consultores e incluir el enlace canónico directo a esta publicación.
Sobre las autoras
Nancy Aguirre
Contador Público Colegiado y Lcda. en Relaciones IndustrialesDestacada profesional aragüeña con más de 40 años de experiencia en Relaciones Industriales y Contaduría Pública. Es Licenciada en Relaciones Industriales y Contaduría Pública por la Universidad de Carabobo y cuenta con una certificación en Normas Internacionales de Información Financiera para Pequeñas y Medianas Entidades (NIIF para PYMES) otorgada por la Federación de Colegios de Contadores Públicos de Venezuela. A lo largo de su extensa carrera, Nancy ha trabajado tanto en el sector público como en el privado, acumulando una amplia experiencia en diversas áreas empresariales. Fundadora de Nayma Consultores, se dedica a brindar consultoría y asesoría empresarial estratégica, enfocada en optimizar el rendimiento y el éxito de sus clientes. Su destacada trayectoria le ha valido el reconocimiento de la orden «Dr. Elio Romero» del Centro de Profesionales del Estado Aragua (CEPROARAGUA), en reconocimiento a su aporte al gremio de Contaduría Pública en su estado natal
Mariela Llovera
Abogado, Lcda. en Relaciones Industriales y AvaluadoraSe dedica a brindar asesoría integral en gestión humana, derecho mercantil y tributario, incluyendo revisión y actualización de documentación legal, negociación y representación en sede administrativa y judicial. Su práctica se orienta a la prevención y al cumplimiento normativo como herramientas para fortalecer la sostenibilidad de las PYMES. En el ejercicio de su profesión ha trabajado con empresas de agroindustria, salud, comercio y minería, con experiencia complementaria en manufactura, hidrocarburos y servicios. Diplomada en Normas Internacionales de Información Financiera (NIIF) por la Pontificia Universidad Javeriana de Bogotá y en Tecnología Educativa en el Instituto Tecnológico de Massachusetts (MIT). Forma parte de la Junta Consultiva de la Cámara de Comercio Venezolano Italiana Seccional Aragua y del Comité de Recursos Humanos de la Cámara de Industriales del Estado Aragua. Docente del Diplomado en Tributación de la Universidad Metropolitana (UNIMET). Ha sido distinguida con la Orden José Casanova Godoy, otorgada por el Colegio de Abogados del Estado Aragua. Además, participa activamente como conferencista en los Colegios de Contadores Públicos de Aragua y Miranda.
¡Suscríbete a Nayma Consultores! Y así recibirás información actualizada en tu buzón de correo electrónico, invitaciones a eventos y seminarios, promociones y precios especiales en nuestras actividades presenciales y en línea.

RIF V-13454448-8
#|LABORAL|# #/1,2,3,4,5,6,7,8,9,10,11,12/#